Производственная себестоимость по уровню ниже
Содержание статьи
- Производственная себестоимость продукции: определение
- Классификация расходов на создание продукта
- Производственная себестоимость: формула
- Формула себестоимости
- Структура себестоимости
- Особенности расчета себестоимости
- Виды себестоимости
- Сущность и виды себестоимости. Классификация затрат
- Калькулирование себестоимости продукции
- Методы калькулирования
- Цена продукции. Прибыль
- Понятие производственной себестоимости
- Как рассчитать производственную себестоимость
- Анализ производственной себестоимости
- Пошаговый алгоритм анализа производственной себестоимости
- Шаг 1. Сделайте общий анализ себестоимости в разрезе статей затрат
- Выводы
- Шаг 2. Проведите факторный анализ
- Выводы
- Шаг 3. Проведите анализ затрат на единицу продукции
- Выводы
- Шаг 4. Проанализируйте затраты на рубль товарной продукции
- Выводы
Основными целями планирования себестоимости являются выявление и использование имеющихся резервов снижения издержек производства и увеличение внутрихозяйственных накоплений. План (смета) по себестоимости продукции составляется по единым для всех предприятий правилам. В правилах содержится перечень затрат, включаемых в себестоимость продукции, и определяются способы калькулирования себестоимости.
План по себестоимости продукции включает следующие разделы:
1. Смета затрат на производство продукции (составляется по экономическим элементам).
2. Расчет себестоимости всей товарной и реализованной продукции.
3. Сравнение плановых калькуляций отдельных изделий.
4. Расчет снижения себестоимости товарной продукции по технико-экономическим факторам.
Общим для всех отраслей промышленности является порядок включения в себестоимость продукции только тех затрат, которые прямо или косвенно связаны с производством продукции. Нельзя включать в плановую себестоимость продукции расходы, не относящиеся к ее производству, например расходы, связанные с обслуживанием бытовых нужд предприятия (содержание жилищно-коммунальных хозяйств, расходы других не промышленных хозяйств и т. д.), по капитальному ремонту и строительно-монтажным работам, а также расходы культурно-бытового назначения.
Не включаются в плановую себестоимость и некоторые другие расходы, например непроизводительные расходы и потери, обусловленные отступлениями от установленного технологического процесса, производственный брак (потери от брака планируются только в литейных, термических, вакуумных, стекольных, оптических, керамических и консервных производствах, а также в особо сложных производствах новейшей техники в минимальных размерах по нормам, устанавливаемым вышестоящей организацией).
В плане предприятия определяется задание по снижению себестоимости сравнимой продукции. Оно выражается процентом снижения себестоимости продукции по отношению к прошлому году. Также может быть указана сумма планируемой экономии в результате снижения себестоимости сравнимой продукции.
Себестоимость продукции характеризуется показателями, выражающими:
а) общий объем затрат на всю произведенную продукцию и выполненные работы предприятия за плановый (отчетный) период;
б) затраты на единицу объема выполненных работ, затраты на 1 руб. товарной продукции, затраты на 1 руб. нормативной чистой продукции.
В зависимости от объема включаемых затрат различают себестоимость :
1) цеховую (включает прямые затраты и общепроизводственные расходы; характеризует затраты цеха на изготовление продукции);
2) производственную (состоит из цеховой себестоимости и общехозяйственных расходов; свидетельствует о затратах предприятия, связанных с выпуском продукции);
3) полную (производственная себестоимость, увеличенная на сумму коммерческих и сбытовых расходов; характеризует общие затраты предприятия, связанные как с производством, так и с реализацией продукции).
На уровень затрат оказывает влияние целый ряд факторов, в том числе изменение норм расхода и цен на материалы, рост производительности труда, изменение объема производства и др.
Экономические (вмененные) издержки предназначенного ресурса, используемого в производстве, равны его стоимости (ценности) при наиболее оптимальном способе его использования для производства товаров.
Калькулирование на предприятии, независимо от его вида деятельности, размера и формы собственности, организуется в соответствии с определенными принципами :
1) научно обоснованная классификация затрат на производство;
2) установление объектов учета затрат, объектов калькулирования и калькуляционных единиц;
3) выбор метода распределения косвенных расходов и закрепление этого метода в учетной политике предприятия на финансовый год;
4) разграничение затрат по периодам в момент их совершения без увязки с денежными потоками;
5) раздельный учет по текущим затратам на производство продукции и по капитальным вложениям (Федеральный закон от 21.11.1996 № 129-ФЗ (в ред. от 28.11.2011) «О бухгалтерском учете»);
6) выбор метода учета затрат и калькулирования.
Выбор предприятием метода учета затрат на производство осуществляется самостоятельно и зависит от ряда факторов: отраслевой принадлежности, размера, применяемой технологии, ассортимента продукции.
Классификация методов учета затрат на производство и калькулирования себестоимости продукции предполагает:
1) полноту учета затрат (полная и неполная себестоимость, себестоимость по переменным затратам);
2) объективность учета, контроль затрат (учет фактической и нормативной себестоимости, система «стандарт-кост»);
3) объект учета затрат (попроцессный, попередельный и позаказный методы).
Себестоимость единицы продукции определяется делением суммарных затрат за отчетный месяц на количество произведенной за этот период продукции и рассчитывается по формуле:
С = З / Х ,
где С — себестоимость единицы продукции, руб.;
З — совокупные затраты за отчетный период, руб.;
X — количество произведенной за отчетный период продукции в натуральном выражении (шт., т, м и т. д.).
Расчет себестоимости единицы продукции проводится в три этапа:
1) рассчитывается производственная себестоимость всей произведенной продукции, затем делением всех производственных затрат на количество изготовленных изделий определяется производственная себестоимость единицы продукции;
2) сумма управленческих и коммерческих расходов делится на количество проданной за отчетный месяц продукции;
3) суммируются показатели, рассчитанные на первых двух этапах.
Однако на предприятиях, которые производят один вид продукции (при отсутствии полуфабрикатов собственного производства) и имеют некоторое количество не проданной покупателю готовой продукции, применяется метод простой двухступенчатой калькуляции.
Себестоимость продукции методом простой двухступенчатой калькуляции рассчитывается по следующей формуле:
С = (З пр / Х пр) + (З упр / Х прод),
где С — полная себестоимость продукции, руб.;
З пр — совокупные производственные затраты отчетного периода, руб.;
Х пр — количество единиц продукции, произведенной в отчетном периоде, шт.;
Х прод — количество единиц продукции, проданной в отчетном периоде, шт.
Если же производственный процесс состоит из нескольких стадий (переделов), на выходе из которых находится промежуточный склад полуфабрикатов, и от передела к переделу запасы полуфабрикатов меняются, то пользуются методом многоступенчатой простой калькуляции . Расчет себестоимости единицы продукции ведется по следующей формуле:
С = (З пр 1 / Х 1) + (З пр 2 / Х 2) + … + (З упр / Х прод),
где С — полная себестоимость единицы продукции, руб.;
З пр 1 , З пр 2 — совокупные производственные издержки каждого передела, руб.;
З упр — управленческие и коммерческие расходы отчетного периода, руб.;
X I , Х 2 — количество полуфабрикатов, изготовленных в отчетном периоде каждым переделом, шт.;
Х прод — количество проданных единиц продукции в отчетном периоде, шт.
Объектом калькулирования становится продукт каждого законченного передела, включая такие переделы, в которых одновременно получают несколько продуктов. В результате последовательного прохождения исходного материала через все переделы получают готовую продукцию, на выходе из последнего передела имеется не полуфабрикат, а законченный продукт. В промышленности применяются два варианта учета затрат на производство: полуфабрикатный и бесполуфабрикатный.
Затраты на изготовление полуфабрикатов, деталей и узлов учитываются по цехам в разрезе статей расходов. Добавленные затраты отражаются по каждому цеху (переделу) в отдельности, а стоимость исходного сырья включается в себестоимость продукции только первого передела. При этом варианте учета затрат на производство себестоимость единицы готовой продукции формируется путем суммирования затрат цехов (переделов) с учетом доли их участия в процессе изготовления.
Бесполуфабрикатный метод учета проще и менее трудоемок, чем полуфабрикатный. Его основное достоинство — в отсутствии условных расчетов, расшифровывающих затраты предыдущих цехов и переделов, что повышает точность калькулирования.
Обратите внимание! Преимуществом полуфабрикатного метода учета является наличие бухгалтерской информации о себестоимости полуфабрикатов на выходе из каждого передела (она необходима при их продаже). При этом не требуется одновременная инвентаризация незавершенного производства по всему предприятию.
Затраты предприятия, связанные с производством и реализацией продукции, условно делят на две большие группы: прямые и косвенные.
К прямым затратам относят прямые материальные затраты и прямые затраты на оплату труда. Называются они прямыми потому, что могут быть прямо отнесены на носитель затрат. Для отнесения косвенных расходов на продукт требуются специальные приемы.
Первым элементом прямых расходов является фактический расход материалов за отчетный период, который определяется по формуле:
Р ф = О нп + П - В - О кп,
где Р ф — фактический расход материалов за отчетный период, руб.;
О нп — остаток материалов на начало отчетного периода, руб.;
П — документально подтвержденное поступление материалов в течение отчетного периода, руб.;
В — внутреннее перемещение материала в течение отчетного периода (возврат на склад, передача в другие цеха и т. д.);
О кп — остаток материалов на конец отчетного периода, определенный по данным инвентаризации, руб.
Фактический расход материалов на каждое изделие определяется путем их распределения пропорционально нормативному расходу.
Вторым элементом прямых расходов является заработная плата основных производственных рабочих с соответствующими начислениями на нее.
Для расчета заработной платы работников, находящихся на повременной системе оплаты труда, используются данные табелей учета рабочего времени. В условиях сдельной формы оплаты труда могут применяться различные системы учета выработки рабочих-сдельщиков. Например, система пооперационного учета выработки предусматривает приемку, подсчет и фиксирование информации о выработке рабочего (бригады) в первичных документах контролером и мастером после выполнения каждой операции.
В условиях мелкосерийного и индивидуального производства основным первичным документом по учету выработки является наряд на сдельную работу. В нем отражают задание, его выполнение, разряд работы, отработанное время, расценку и сумму заработка.
В серийном производстве первичными документами являются маршрутные листы или карты. В них фиксируется запуск в производство и обработку партии заготовок в соответствии с установленным технологическим процессом. При передаче партии деталей из цеха в цех вместе с ними передается и маршрутный лист.
Выработка рабочих определяется как остаток деталей или заготовок на начало смены, увеличенный на количество деталей, переданных на рабочее место за смену, минус остаток неотработанных или несобранных деталей на конец смены. Рассчитанная таким образом выработка каждого рабочего оформляется рапортами или ведомостями учета выработки. После умножения сдельной расценки на фактически достигнутую выработку получают размер начисленной заработной платы рабочего-сдельщика.
На практике для распределения производственных накладных расходов между носителями затрат применяются следующие базы:
1) время работы производственных рабочих (человеко-часы);
2) заработная плата производственных рабочих;
3) время работы оборудования (машино-часы);
4) прямые затраты;
5) стоимость основных материалов;
6) объем произведенной продукции;
7) распределение пропорционально сметным (нормативным) ставкам.
Важнейшим принципом выбора способа распределения накладных расходов является максимальное приближение результатов распределения к фактическому расходу на данный вид продукции.
Одним из альтернативных традиционному отечественному подходу к калькулированию является подход, когда по носителям затрат планируется и учитывается неполная, ограниченная себестоимость . Эта себестоимость может включать только прямые затраты и калькулироваться на основе только производственных расходов, то есть расходов, непосредственно связанных с производством продукции (работ, услуг), даже если они косвенные. В каждом случае полнота включения затрат в себестоимость разная. Однако общим для этого подхода является то, что некоторые виды издержек, имеющие отношение к производству и реализации продукции, не включаются в калькуляцию, а возмещаются общей суммой из выручки.
Одной из модификаций данной системы является система «директ-кост». Ее суть состоит в том, что себестоимость учитывается и планируется только в части переменных затрат, то есть лишь переменные издержки распределяются по носителям затрат. Оставшуюся часть издержек (постоянные расходы) собирают на отдельном счете, в калькуляцию они не включаются и периодически списываются на финансовые результаты, то есть их учитывают при расчете прибылей и убытков за отчетный период. По переменным расходам оцениваются также запасы — остатки готовой продукции на складах и незавершенное производство.
Пример 1
Исходные данные для калькуляции себестоимости представлены в таблице.
|
Пример калькуляции себестоимости |
||
|
№ п/п |
Статья затрат |
Сумма, руб. |
|
Материалы основные, в том числе покупные изделия |
прямые затраты |
|
|
Транспортно-заготовительные расходы |
||
|
Топливо, энергия (технологические) |
||
|
Основная заработная плата |
стоимость нормо-часа |
|
|
Дополнительная заработная плата |
||
|
Отчисления в фонды |
34,2 % от (п. 4 + п. 5) |
|
|
Расходы на подготовку и освоение производства |
30 % от (п. 4 + п. 5) |
|
|
Расходы на содержание оборудования и износ инструмента |
40 % от (п. 4 + п. 5) |
|
|
Цеховые расходы |
30 % от (п. 4 + п. 5) |
|
|
Общезаводские расходы |
10 % от (п. 4 + п. 5) |
|
|
Производственная себестоимость |
п. 1 + п. 2 + п. 3 + п. 4 + п. 5 + п. 6 + п. 7 + п. 8 + п. 9 + п. 10 |
|
|
Внепроизводственные расходы |
15 % от п. 11 |
|
|
Итого производственная себестоимость |
||
|
Плановые накопления |
10 % от п. 13 |
|
|
Оптовая цена |
п. 13 + п. 14 + НДС 18 % |
|
Нормативный метод учета затрат и калькулирования себестоимости характеризуется тем, что на предприятии по каждому виду изделия составляется предварительная нормативная калькуляция, то есть калькуляция себестоимости, исчисленная по действующим на начало месяца нормам расхода материалов и трудовых затрат.
Нормативная калькуляция используется для определения фактической себестоимости продукции, оценки брака в производстве и размеров незавершенного производства. Все изменения действующих норм отражаются в течение месяца в нормативных калькуляциях. Нормы могут изменяться, например снижаться, по мере освоения производства и улучшения использования материальных и трудовых ресурсов.
Учет организуется таким образом, чтобы все текущие затраты подразделить на расход по нормам и отклонения от норм.
Система нормативных (стандартных) затрат служит для оценки деятельности отдельных работников и организации в целом, подготовки бюджетов и прогнозов, помогает принять решение об установлении реальных цен.
Схема распределения косвенных затрат выглядит следующим образом:
1. Выбор объекта, на который распределяются косвенные затраты (продукт, группа продуктов, заказ).
2. Выбор базы распределения данного вида косвенных затрат — вид показателя, с использованием которого производится распределение затрат (затраты на оплату труда, основные материалы, занимаемые производственные площади и т. п.).
3. Расчет коэффициента (ставки) распределения путем деления величины распределяемых косвенных затрат на величину выбранной базы распределения.
4. Определение величины косвенных затрат на каждый объект путем умножения рассчитанной величины (ставки) распределения затрат на соответствующую данному объекту величину базы распределения.
Пример 2
Общепроизводственные затраты предприятия, подлежащие распределению на несколько заказов, которые были выполнены за месяц, — 81 720 руб.
Учтенные прямые затраты при выполнении заказа составили:
1) материальные затраты — 30 000 руб.;
2) расходы на оплату труда основных производственных рабочих — 40 000 руб.
Базой распределения выбраны затраты на оплату труда основных производственных рабочих (с учетом зарплатных налогов). В целом по организации за тот же период база составила 54 480 руб. (40 000 × 36,2 %).
Ставка распределения (С) будет определятся по следующей формуле:
С = ОПЗ / З,
где ОПЗ — общепроизводственные затраты;
З — заработная плата основных производственных рабочих.
В данном случае С = 81 720 / 54 480 = 1,5 (или 150 %).
На основании ставки распределения общепроизводственные затраты начисляются на конкретные заказы (изделия, продукты). ОПЗ = З × С = 40 000 × 1,5 = 60 000 руб.
После этого определяется сумма прямых и общепроизводственных затрат (как производственная себестоимость выполнения заказа): 30 000 + 40 000 + 60 000 = 130 000 руб.
Но такая схема распределения не всегда увязывается с процессом организации производства, и в этом случае применяют более сложные методы расчета. Например, общепроизводственные расходы сначала разделяют по местам возникновения (цехам, отделам и др.), а затем только — по заказам.
Однако при выборе базы распределения необходимо соблюдать принцип пропорциональности для соблюдения справедливого и рационального распределения затрат по заказам (продуктам и пр.), а именно: величина выбранной базы распределения и величина распределяемых затрат должны находиться в прямой пропорциональной зависимости друг от друга.
Например, чем больше величина базы распределения, тем больше величина распределяемых затрат.
Сложность состоит в том, что найти такую базу для разнородных косвенных затрат на практике почти невозможно. В целях повышения обоснованности распределения для различных видов накладных расходов можно применять разные базы распределения, например, такие:
1) затраты на оплату труда АУП распределяют пропорционально заработной плате ОПР;
2) затраты на ремонт и содержание зданий общепроизводственного назначения распределяют пропорционально площади производственного подразделения;
3) расходы на эксплуатацию и содержание оборудования распределяют пропорционально времени эксплуатации и стоимости этого оборудования;
4) затраты на хранение материалов распределяют пропорционально стоимости материалов;
5) коммерческие расходы предприятия распределяют пропорционально выручке от реализации за определенный период времени.
Пример 3
Используем данные предыдущего примера, но добавим общепроизводственные затраты:
1) расходы на оплату труда АУП — 50 000 руб.;
2) арендная плата за производственные помещения и оплата коммунальных услуг — 105 000 руб.;
3) коммерческие расходы предприятия — 35 000 руб.
Площадь производственных помещений — 60 % от всех производственных площадей.
Доля выручки от заказа составляет 30 % от суммы выручки всего предприятия за рассматриваемый период. Доля расходов на оплату труда по данному заказу составляет 35 % от общей суммы расходов на оплату труда производственных рабочих предприятия.
Себестоимость заказа при указанных условиях составит следующие распределенные суммы:
1) расходы на оплату труда АУП — 17 500 руб. (50 000 × 35 %);
2) расходы на арендную плату и коммунальные услуги — 63 000 руб. (105 000 × 60 %);
3) коммерческие расходы — 10 500 руб. (35 000 × 30 %).
Определим сумму прямых и общепроизводственных затрат (производственную себестоимость выполнения заказа): 30 000 + 40 000 + 17 500 + 63 000 + 10 500 = 161 000 руб.
В данном случае полученный результат является более точным, чем в примере 2, но процесс его определения — более трудоемкий.
Попроцессный метод калькулирования применяется в основном при производстве однородной продукции или там, где в течение продолжительного времени продукция проходит обработку по нескольким производственным стадиям, которые называются переделами (в сфере обслуживания (на предприятиях общественного питания) и на предприятиях, применяющих систему самообслуживания). Попроцессный метод калькулирования позволяет все производственные затраты группировать по подразделениям (по производственным процессам).
Пример 4
Сборка мебели состоит из двух этапов (переделов), на каждом из которых производится обработка. Расходы на оплату труда производственного персонала (З) составляют: З 1 = 20 000 руб.; З 2 = 31 000 руб.
Материалы включаются в производство соответственно: М 1 = 80 000 руб.; М 2 = 62 000 руб.
По окончании первого этапа образуются 200 шт. заготовок, из которых в дальнейшую переработку идут только 150 шт. (оставшиеся 50 шт. используются в следующем отчетном периоде). По окончании второго этапа выработка составляет 140 шт. мебели.
Определим себестоимость мебели после каждого этапа производственного процесса и себестоимость 1 шт. мебели после второго этапа переработки.
После первого этапа затраты на 200 шт. заготовок составят 100 000 руб. (80 000 + 20 000).
Себестоимость 1 шт. заготовки — 500 руб. (100 000 / 200).
Себестоимость 150 шт. мебели, которая идет в дальнейшую переработку (З I), составит 75 000 руб. (500 × 150).
Определим затраты на 150 шт. мебели после второго этапа: М 2 + З 2 + З I = 62 000 + 31 000 + 75 000 = 168 000 руб.
Себестоимость 1 шт. мебели составит 1200 руб. (168 000 / 140).
В примере отражена только производственная себестоимость без включения расходов АУП и коммерческих расходов.
Когда в ходе технологического процесса производятся одновременно два продукта и более, то для калькулирования используют метод исключения или метод распределения. Проблематично распределить затраты первого этапа переработки между продуктами на последующих этапах.
При калькулировании методом исключения один из продуктов выбирается в качестве главного, остальные признаются побочными. Затем производится калькулирование только главного продукта, а из суммы затрат комплексного производства вычитается стоимость побочных продуктов. В результате полученная разница делится на количество полученного главного продукта.
Стоимость побочных продуктов определяется по следующим показателям:
1) рыночная стоимость побочных продуктов, полученных в точке разделения;
2) возможная стоимость продажи побочных продуктов в точке разделения;
3) нормативная себестоимость побочных продуктов;
4) показатели побочных продуктов в натуральном выражении (единицы продукции) и др.
Пример 5
Производство состоит из двух этапов (переделов). После первого этапа производственный процесс разделяется на два продукта, каждый из которых подвергается самостоятельной переработке. На всех этапах осуществляются затраты на обработку, состоящие из расходов на оплату труда производственного персонала: З 1 = 20 000 руб.; З 2-1 = 15 000 руб.; З 2-2 = 25 000 руб.
Основные материалы включаются в производство на первом этапе, дополнительные материалы используются на втором производственном этапе для каждого продукта: М 1 = 80 000 руб.; М 2-1 = 30 000 руб.; М 2-2 = 45 000 руб.
После первого этапа образуются 200 шт. заготовок варианта 1 и 30 шт. заготовок варианта 2. Все полученные после первого этапа заготовки идут в дальнейшую переработку. По экспертной оценке рыночная цена мебели варианта 1 в точке раздела составляет 600 руб./шт., мебели варианта 2 — 40 руб./шт.
После второго этапа образуется 145 шт. мебели варианта 1 и 10 шт. мебели варианта 2. Нужно определить себестоимость единицы мебели варианта 1. Решение принято на основании того, что ее рыночная цена и объем производства выше, чем у мебели варианта 2.
После первого этапа затраты комплексного производства (З кп) составят 100 000 руб. (80 000 + 20 000).
Себестоимость единицы продукта 1 в точке раздела (С 1-1) можно определить по формуле:
С 1-1 = З кп / К 1 ,
где З кп — стоимость мебели варианта 2;
К 1 — полученное количество мебели варианта 1.
С 1-1 = (100 000 - 30 × 40) / 200 = 494 руб./шт.
После второго производственного этапа затраты на 100 шт. мебели варианта 1 составят затраты, которые пришли с первого этапа, плюс затраты на материалы этапа 2 плюс затраты на обработку этапа 2: 494 × 200 + 30 000 + 15 000 = 143 800 руб.
Себестоимость 1 шт. мебели варианта 1 — 1438 руб. (143 800 / 100).
Затем расчет можно повторить, приняв мебель варианта 2 главной.
При использовании метода распределения калькулируется себестоимость обоих продуктов.
Пример 6
Исходные данные те же, что и в примере 5. Себестоимость продуктов после первого передела определяется по формулам:
1) для первого варианта мебели:
С 1-1 = (З кп × Стоимость мебели варианта 1 / Сумма стоимостей всех полученных вариантов мебели) / К 1 .
С 1-1 = (100 000 × 600 × 200) / (600 × 200 + 40 × 30) / 200 = 495 руб./шт.;
2) для второго варианта мебели:
С 1-2 = (З кп × Стоимость мебели варианта 2 / Сумма стоимостей всех полученных вариантов мебели) / К 2 .
С 1-2 = (100 000 × 40 × 30) / (600 × 200 + 40 × 30) / 30 = 33 руб./шт.
Дальнейший расчет себестоимости каждого продукта после второго производственного этапа аналогичен расчету при применении метода исключения.
Выбор метода калькуляции в значительной степени зависит от характеристик производственного процесса и видов выпускаемой продукции. Если это однотипная продукция, которая перемещается от одного производственного участка к другому непрерывным потоком, предпочтительным является метод попроцессной калькуляции затрат. Если затраты на производство различных изделий существенно отличаются друг от друга, то применение такого метода калькуляции не может обеспечить получение верной информации о производственных затратах, и в этом случае нужно применять метод позаказной калькуляции. В некоторых случаях возможен и смешанный вариант использования двух систем в зависимости от характера движения продукции по производственным участкам.
Выражаясь просто, можно определить себестоимость продукции, как объединение выраженных в денежном эквиваленте затрат, направленных на производство и продажу выпущенных товаров либо услуг. Однако понятий себестоимости много, поскольку на разных этапах производства и управления она увеличивается. Темой настоящей статьи является производственная себестоимость, и мы рассмотрим это понятие подробнее.
Производственная себестоимость продукции: определение
Работа компаний всегда ориентирована на выпуск товаров. При этом фирма несет затраты, вкладывая в выпускаемый продукт сырье, трудовые и энергетические ресурсы, т.е. расходы, именуемые производственными.
Чтобы выяснить, какие расходы составляют производственную себестоимость продукта, узнаем об основных видах себестоимости. По мере роста расходов, укладывающихся в цену производимого товара, различают цеховую, производственную и полную себестоимость.
Цеховую составляют затраты, понесенные производственными структурами фирмы, вовлеченными в процесс создания продукции. Производственную себестоимость формирует цеховая, дополненная общими и целевыми расходами. Под полной себестоимостью понимают производственную с прибавленными к ней затратами на перевозку и доставку товаров на рынок.
Итак, производственная себестоимость представляет собой совокупность всех затрат по выпуску продукта и не включает расходов, связанных с реализацией.
Классификация расходов на создание продукта
Производственная себестоимость продукции включает затраты:
- материалы;
- зарплата цехового персонала;
- отчисления в фонды;
- износ ОС и НМА;
- прочие.
Исчисляют себестоимость по статьям затрат, направленных на выпуск и последующую продажу продукции калькулированием ее себестоимости. Применяют типовое группирование затрат, позволяющее наиболее верно рассчитать себестоимость объекта калькуляции, например, вида выпускаемого товара. Все затраты распределяются по статьям калькуляции:
- сырье и материалы, за минусом полезных возвратных остатков;
- покупные и произведенные полуфабрикаты;
- топливо, тепло- и электроэнергия;
- амортизация ОС/НМА;
- оплата труда производственных рабочих;
- взносы в фонды;
- организация производственного процесса и его освоение;
- общепроизводственные и общехозяйственные расходы;
- потери от брака;
- прочие расходы на производство;
- расходы на продажу.
Производственная себестоимость: формула
Суммирование расходов, отнесенных на все перечисленные статьи кроме затрат, связанных с реализацией, формирует производственную себестоимость выпускаемой продукции. Упрощенная формула расчета производственной себестоимости может выглядеть так: С = М + А + З + П, где М – материалы, А – амортизация, З – зарплата, П – прочие расходы.
Под прочими затратами в этой формуле понимают целевые, общепроизводственные и общие отраслевые расходы.
В зависимости от сферы деятельности компании в производственную себестоимость продукта могут входить и иные, специфические для отрасли затраты, зачастую преобладающие над другими. На них опираются экономисты, когда работают над снижением себестоимости и повышением рентабельности продукта. Эти исследования – еще одна цель расчета производственной себестоимости товара.
Поскольку в структуре затрат расходы группируют постатейно, каждому показателю, включенному в расчет, соответствует процентная часть, а позиции затрат определяют соотношение группы расходов в общей сумме, уточняя приоритетность одних и возможность снижения других. Поскольку на показатель долевых затрат оказывают влияние самые разные внешние и внутренние экономические факторы, постоянной величины себестоимости невозможно добиться даже у производителей одинаковых продуктов. Поэтому введено понятие фактической производственной себестоимости, т. е. рассчитанной на заданный момент времени.
Расчет производственной себестоимости важен для предприятия и оказывает непосредственное влияние на выстраивание стратегии развития фирмы, ее положении в отрасли, а грамотный анализ позволяет использовать ресурсы производства в создании товара наиболее эффективно.
Себестоимость представляет собой выраженный в денежной форме текущий расход организации, который направлен на выпуск и продажу товаров.
Себестоимость является экономической категорией, отражающей производственную и хозяйственную деятельность предприятия и показывающей количество финансовых средств, затрачиваемых на производство и продажу продукции. Себестоимость оказывает влияние на прибыль предприятия, при этом, чем она меньше, тем больше рентабельность.
Формула себестоимости
Себестоимость включает сумму всех расходов на выпуск товара. Для расчета по формуле себестоимости нужно суммировать все затраты, которые осуществлялись в процессе производства (продажи):
Формула себестоимости выглядит следующим образом:
Сполн = Спр + Рреал
Здесь Сполн – полная себестоимость,
Спр – производственная стоимость товара, вычисляемая суммой производственных расходов (оплата труда, амортизация, материальные затраты и др.),
Рреал – затраты на реализацию продукции (хранение, упаковка, реклама и др.).
Если нужно определить себестоимость единицы продукции, то формула себестоимости выпущенного товара рассчитывается методом простого калькулирования. При этом цена единицы выпущенного товара определяется посредством деления суммы всех издержек за соответствующий период на количество изготовленного за это время товара.
Структура себестоимости
Формула себестоимости включает в себя составляющие:
- Сырье, необходимое в производственном процессе;
- Расчет энергоносителей (различных видов топлива).
- Расходы на оборудование и технику, которые необходимы для работы предприятия.
- Заработная плата работников компании, включая оплату всех платежей и налогов.
- Общепроизводственные расходы (аренду офиса, рекламу и др.).
- Расходы по амортизации основных средств.
- Административные расходы и др.
Особенности расчета себестоимости
Существует несколько различных методов расчета себестоимости товара. Они могут применяться в соответствии с характером работы, услуг или произведенной продукции. При этом различаются два вида себестоимости продукции:
- Полная, включающая все расходы предприятия.
- Усеченная себестоимость, относящаяся к себестоимости единицы продукции переменных затрат.
Фактическую и нормативную себестоимость рассчитывают на основании расходов, которые несет компания. При этом нормативная себестоимость способствует контролю расходов на различные ресурсы и, при наступлении отклонений от нормы, своевременному оказанию всех необходимых мер. Фактическую себестоимость единицы выпушенной продукции можно определить после расчета всех затрат.
Виды себестоимости
Себестоимость бывает следующих видов:
- Полная (средняя) себестоимость, подразумевающая всю совокупность расходов, включая коммерческие издержки на выпуск продукции и приобретение оборудования. Расходы по созданию бизнеса делятся на периоды, на протяжении которых они окупаются. Постепенно одинаковыми частями они прибавляются к общепроизводственным расходам.
- Предельная себестоимость, которая находится в прямой зависимости от количества выпускаемой продукции и показывает стоимость каждой дополнительной единицы товара. Этот показатель отражает эффективность последующего расширения производства.
Также себестоимость может быть:
- Цеховая себестоимость, включающая совокупность затрат всех отделов предприятия, которые направлены на производство новой продукции;
- Производственная себестоимость, составляющая цеховую себестоимость, в том числе целевые и общие расходы.
- Полная себестоимость, включающая в себя не только производственные затраты, а также расходы которые несет компания в процессе продажи товара.
- Общехозяйственная (непрямая) себестоимость, состоящая из расходов по управления бизнесом и не имеющая прямого отношения к производственному процессу.
Сущность и виды себестоимости. Классификация затрат
Себестоимость продукции - это затраты предприятия на ее производство и реализацию, выраженные в денежной форме. Расчет и анализ себестоимости продукции является важнейшей задачей любого предприятия и входит в систему управленческого учета, т.к. именно себестоимость лежит в основе большинства управленческих решений.
Различают плановую и фактическую себестоимость. Плановая себестоимость продукции включает в себя только те затраты, которые при данном уровне техники и организации производства являются для предприятия необходимыми. Они исчисляются на основе плановых норм использования оборудования, трудозатрат, расхода материалов.
Отчетная себестоимость определяется фактическими затратами на изготовление продукции.
По последовательности формирования различают себестоимость технологическую (операционную), цеховую, производственную и полную. Технологическая себестоимость используется для экономической оценки вариантов новой техники и выбора наиболее эффективного. Она включает затраты, имеющие непосредственное отношение к выполнению операций над определенным изделием. Цеховая себестоимость имеет более широкий спектр затрат: кроме технологической себестоимости включает затраты, связанные с организацией работы цеха и управления им. Производственная себестоимость включает производственные затраты всех цехов, занятых изготовлением продукции, и расходы по общему управлению предприятием. Полная себестоимость включает в себя производственную себестоимость и внепроизводственные (коммерческие) расходы.
Выделение таких видов себестоимости как индивидуальная и среднеотраслевая позволяет создать базу для определения отпускных цен (оптовых). Совокупность затрат отдельного предприятия на производство и реализацию продукции составляет индивидуальную себестоимость. Среднеотраслевая себестоимость характеризует затраты на производство данной продукции в среднем по отрасли.
По экономической сущности затраты на производство и реализацию продукции подразделяются на расходы по экономическим элементам и калькуляционным статьям.
Выделяют следующие экономические элементы:
- материальные затраты (за вычетом возвратных отходов);
- затраты на оплату труда;
- отчисление на социальные нужды;
- амортизация основных фондов;
- прочие затраты.
Материальные затраты включают:
- стоимость приобретаемого со стороны сырья и материалов;
- стоимость покупных материалов;
- стоимость покупных комплектующих изделий и полуфабрикатов;
- стоимость работ и услуг производственного характера, выплачиваемых сторонним организациям;
- стоимость природного сырья;
- стоимость приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии, отопления зданий, транспортные работы;
- стоимость покупной энергии всех видов, расходуемой на технологические, энергетические, двигательные и прочие нужды.
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость реализуемых отходов.
Под отходами производства понимаются остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образовавшиеся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса. Они реализуются по пониженной или полной цене материального ресурса, в зависимости от их использования.
Затраты на оплату труда включают расходы на оплату труда основного производственного персонала, включая премии, стимулирующие и компенсирующие выплаты. Отчисления на социальные нужды включают обязательные отчисления по социальному страхованию, в фонд занятости, пенсионный фонд, на медицинское страхование.
Амортизация основных фондов - это сумма амортизационных отчислений на полное восстановление основных производственных фондов.
Прочие затраты - налоги, сборы, отчисления во внебюджетные фонды, платежи по кредитам в пределах ставок, затраты на командировки, по подготовке и переподготовке кадров, плата за аренду, износ по нематериальным активам, ремонтный фонд, платежи по обязательному страхованию имущества и т.д.
По классификации затрат по экономическим элементам невозможно определить расходы, непосредственно связанные с производством конкретного изделия, поэтому осуществляют группировку затрат по калькуляционным статьям.
Выделяют следующие кулькуляционные статьи:
- Сырье и материалы, за вычетом реализуемых отходов.
- Покупные полуфабрикаты и комплектующие изделия.
- Топливо и энергия на технологические цели.
- Основная заработная плата производственных рабочих.
- Дополнительная заработная плата производственных рабочих.
- Отчисления на социальные нужды.
- Износ инструмента и приспособлений целевого назначения и прочие специальные расходы.
- Расходы на содержание и эксплуатацию технологического
оборудования.
________________________
Итого технологическая себестоимость - Цеховые расходы.
________________________
Итого цеховая себестоимость - Общезаводские производственные расходы. Итого производственная себестоимость
- Внепроизводственные расходы.
________________________
Итого полная себестоимость
При формировании фактической себестоимости учитывают затраты на гарантийный ремонт и гарантийное обслуживание изделий, на которые установлен гарантийный срок службы, потери от простоев по внутрипроизводственным причинам, недостачи материальных ценностей в производстве и на складах при отсутствии виновных лиц, пособия в связи с потерей трудоспособности из-за производственных травм, выплачиваемых на основании судебных решений, выплата работникам, высвобождаемым с предприятий и из организаций в связи с их реорганизацией, сокращением численности работников и штата, а также потери от брака.
Классификация затрат по калькуляционным статьям лежит в основе других классификаций расходов, включаемых в себестоимость продукции.
Различают следующие классификационные признаки при подразделении затрат:
- отношение к производственному процессу;
- отнесение на себестоимость;
- зависимость от объема производства.
По отношению к производственному процессу расходы могут быть основными и накладными; по отнесению на себестоимость - прямые и косвенные. В зависимости от объема производства расходы могут быть условно-переменными (пропорциональными) и условно-постоянными (непропорци-ональными).
Калькулирование себестоимости продукции
Калькулирование себестоимости является одной из основных задач управленческого учёта на предприятии. В калькуляции себестоимости материальные затраты топлива и энергии, покупные полуфабрикаты и комплектующие изделия являются прямыми затратами и включаются по действующим нормам расхода и ценам на изделие.
Основная заработная плата производственных рабочих включает заработную плату на изделие, рассчитанную по трудоемкости или отработанному времени расценки и тарифными ставками. Дополнительная заработная плата учитывает оплату за неотработанное время.
Отчисления на социальные нужды включают социальное страхование, пенсионный фонд, фонд занятости, обязательное медицинское страхование и осуществляется в соответствии с действующим законодательством.
Износ инструмента и приспособлений целевого назначения и прочие специальные расходы включаются в себестоимость продукции ежемесячно в зависимости от нормативного срока службы инструмента и оснастки.
Расходы по содержанию и эксплуатации оборудования являются комплексными затратами, они включают:
- расходы на содержание оборудования и оплата труда рабочих, занятых обслуживанием оборудования, обязательные отчисления, затраты на ремонт и амортизацию;
- возмещение износа малоценных и быстроизнашивающихся инструментов и расходы по их восстановлению;
- прочие расходы.
Расходы на содержанию и эксплуатации оборудования (РСЭО) могут включаться в себестоимость пропорционально основной заработной плате основных производственных рабочих (ОЗПР) или методом сметных (нормативных) ставок, рассчитанных на основе коэффициенто-машино-часов. Сметная ставка - это величина расходов на содержание и эксплуатацию оборудования за час работы оборудования, на котором изготавливается изделие.
Расчет производится в следующем порядке. По каждому цеху технологическое оборудование объединяется в однородные группы. По ним устанавливается величина эксплуатационных затрат на час работы оборудования. По каждому изделию (детали, узлу) нормируется время, затрачиваемое на обработку (операции) по данному виду технологического оборудования. В соответствии с этим временем в калькуляцию включаются затраты по содержанию и эксплуатации технологического оборудования на данное изделие.
Цеховые расходы включают:
- фонд оплаты труда цехового персонала с отчислениями;
- содержание зданий, сооружений и инвентаря цехового назначения, включая страхование имущества, ремонт и амортизацию;
- расходы по рационализаторской и изобретательской работе;
- расходы по охране труда;
- возмещение износа малоценного и быстроизнашивающегося инвентаря; прочие расходы.
Цеховые расходы в себестоимость единицы продукции включаются пропорционально сумме основной зарплаты основных производственных рабочих и расходов по содержанию и эксплуатации оборудования.
К общепроизводственным расходам относят:
- затраты, связанные с управлением производства, в том числе фонд оплаты труда управленческого персонала с отчислениями, затраты на командировки, содержание и обслуживание технических средств и управления (ВЦ, узлов связи, средств сигнализации), оплата консультационных, информационных и аудиторских услуг, услуг банков, представительские расходы;
- расходы по подготовке и переподготовке кадров;
- расходы по испытаниям, опытам, исследованиям, содержание общезаводских лабораторий;
- расходы по охране труда;
- расходы по содержанию пожарной, военизированной и сторожевой охраны;
- общехозяйственные расходы - страхование, содержание, текущий ремонт и амортизация основных фондов общезаводского назначения;
- налоги, сборы и прочие обязательные отчисления.
В общепроизводственных расходах проходят затраты на оплату процентов по банковским кредитам в пределах ставки, установленной законодательством, а также износ по нематериальным активам, включающим патенты, лицензии, “ноу-хау”, программные продукты.
Коммерческие (внепроизводственные) расходы включают расходы по таре и упаковке, расходы по доставке продукции на станцию отправления, а также содержание персонала, обеспечивающего нормальную эксплуатацию у потребителя в пределах установленного срока.
Коммерческие непроизводственные расходы рассчитываются в процентах от производственной себестоимости (3-7%).
Методы калькулирования
Методы калькулирования - способ калькулирования в зависимости от калькуляционной единицы. Различают 2 группы методов калькулирования себестоимости: методы предварительного калькулирования и методы производственного калькулирования.
Первая группа методов включает:
- метод удельных затрат;
- агрегатный метод;
- балльный метод;
- параметрический метод.
Вторая группа методов:
- позаказный;
- попередельный;
- нормативный.
Метод удельных затрат. Для значительного количества видов машиностроительной продукции существует зависимость (линейная, степенная) между одним из параметров машин и затратами на их изготовление.
где Syi - удельная себестоимость существующей конструкции на единицу параметра, руб.; ni - значение определяющего параметра новой конструкции.
В машиностроении в наибольшей степени разработаны удельные затраты на единицу массы конструкции (металлорежущие станки, паровые турбины); в электротехнической промышленности - от технических параметров (мощность электрических машин и т.д.).
Агрегатный метод. На его основе определяется себестоимость как сумма затрат на производство отдельных конструктивных частей и агрегатов, величина которых известна. На подобном принципе создана унифицированная система средств автоматизации - ГСП.
Бальный метод состоит в оценке с помощью баллов каждого технико-экономического показателя изделия, который связан с определенными потребительскими свойствами новой конструкции. Такая оценка выполняется по специальным оценочным шкалам, в которых количество баллов зависит от уровня того или иного показателя качества изделия.
Параметрический метод позволяет найти себестоимость на основе зависимости между значением комплекса технических параметров аналогичных изделий и затратами на их производство. Подобные зависимости позволяют построить корреляционные модели, устанавливающие в математической форме соответствующие связи.
Позаказный метод калькулирования применяется преимущественно в индивидуальном и мелкосерийном производстве на предприятиях машиностроения, приборостроения, изготавливающих неповторяющиеся экземпляры или небольшие партии изделий. Сущность позаказного метода состоит в том, что производственные затраты учитываются по отдельным заказам. Фактическая себестоимость заказа определяется по окончанию изготовления изделий или работ, относящихся к этому заказу, путем суммирования всех затрат. Для исчисления себестоимости единицы продукции общая сумма затрат по заказу делится на количество выпущенных изделий. Метод имеет недостаток: выполнение заказа обычно не совпадает во времени с принятыми в плане календарными периодами, а это обуславливает значительные колебания в себестоимости одноименных изделий, выпущенных в разные месяцы.
Попередельный метод калькулирования используется на предприятиях металлургической, химической, нефтяной, текстильной, бумажной и др. отраслей промышленности (в производствах с повторяющейся однородной по исходному материалу и технологии обработки продукции). Передел - часть технологического процесса. Себестоимость определяется по отдельным переделам технологического процесса. Попередельное калькулирование особенно необходимо в тех случаях, когда продукция отдельных переделов (полуфабрикаты) поставляется другим предприятиям. Нормативный метод калькулирования применяется в основном на предприятиях с массовым и серийным производством в машиностроении и приборостроении.
Нормативные калькуляции составляют на основе обоснованных норм расхода по всем калькуляционным статьям, фактическая себестоимость определяется на основе отклонений от нормативной. Метод применяется во всех отраслях производства как для целей калькулирования, так и для осуществления текущего контроля за затратами.
Цена продукции. Прибыль
Цена - это денежное выражение стоимости единицы товара. Цена выполняет 4 основных функции:
- учетную;
- распределительную;
- стимулирующую;
- регулирующую.
Учетная функция цены реализуется в соизмерение стоимостей товара, распределительная - в распределении национального дохода, стимулирующая - в стимулировании научно-технического прогресса и развития производства, регулирующая - в регулировании спроса и предложения. В практике разливают несколько классификаций цен:
- по обслуживанию оборота;
- по территории действия;
- по времени действия;
- по степени свободы от воздействия государства при их определении;
- по распределению транспортных расходов.
По обслуживанию оборота различают оптовые цены предприятий, отпускные цены предприятий-изготовителей, розничные цены, закупочные цены, тарифы. Оптовая цена предприятия включает полную себестоимость и прибыль.
Отпускная цена формируется на основе оптовой цены с учетом НДС (налога на добавленную стоимость) и акциза (на подакцизные товары).
Розничная цена - это отпускная цена с учетом торговых надбавок (наценок), которые включают издержки торговых организаций, прибыль и налог на добавленную стоимость торговых услуг. На схеме 1 представлено формирование розничной цены.
Полная себестоимость
+
_______Прибыль_______
Оптовая цена предприятия
+
НДС
+
______[Акциз]______
Отпускная цена предприятия
+
___________Торговая надбавка__________
Розничная цена
Закупочные цены - это цены (оптовые), по которым регламентируется сельскохозяйственная продукция колхозами, совхозами, фермерами и населением. Цены носят договорной характер, отличие их от отпускных и розничных состоит в том, что в их состав включаются НДС и акциз, т.к. они не включаются в стоимость приобретаемых сельским хозяйством материально-технических ресурсов. Тарифы подразделяются на тарифы грузового и пассажирского транспорта и платные услуги населению.
Классификация цен по территории действия выделяет цены единые (поясные) и региональные (зональные). Единые цены устанавливаются и регламентируются федеральными органами (газ, электроэнергия). Региональные цены регулируются местными органами самоуправления (коммунальные услуги, закупочные цены, тарифы на платные услуги населению.
Классификация цен по времени действия делит их на постоянные (относительно определенного отрезка времени), временные, сезонные, ступенчатые, “на срок”. В настоящее время в отечественной экономике постоянных цен нет, т.к. наибольший период их действия определяется уровнем инфляции. Временные цены устанавливают на период освоения новой продукции, сезонные цены используют в отраслях промышленности, перерабатывающих сельскохозяйственную продукцию. Ступенчатые цены связаны с этапами жизненного цикла товара, достигают предельно высоких значений в период роста и резкого подъема спроса на новый, “пионерный” товар. Цены “на срок” в настоящее время действуют как контрактные цены, при наличии контракта на реализацию какой-либо продукции. Заключение контракта на следующий срок предполагает их изменение. Разновидностью контрактных цен являются договорные цены.
Степень свободы цен от воздействия государства при их определении выделяет свободные цены, регулирование цены и фиксируемые цены. Свободные цены складываются на рынке под влиянием спроса и предложения, регулируемые цены формируются также в результате колебаний конъюнктуры рынка, но государство осуществляет либо их прямое ограничение, либо регламентацию рентабельности. Фиксируемые цены устанавливаются федеральными органами управления на ограниченный круг товаров.
Классификация цен по распределению транспортных расходов называется системой франкирования (“франко” - свободный от уплаты). Сущность системы состоит в том, что расходы по перевозке продукции до места назначения, указанного во “франко” несет поставщик продукции, а остальные - покупатель.
Производственная себестоимость – это ключевой экономический показатель, который пригодится не только производственным предприятиям, но и любой организации. Расчет и анализ производственной себестоимости продукции поможет финансисту разобраться в структуре расходов на выпуск продукции (оказание услуг), выявить пути их снижения, оценить рентабельность ассортиментного ряда, цехов, центров финансовой ответственности.
О чем эта статья:
Понятие производственной себестоимости
Производственная себестоимость продукции – это сумма затрат на выпуск продукции, а также затраты на управление и обслуживание производства.
Каждое предприятие разрабатывает свой перечень статей затрат с целью наиболее эффективного анализа и управления.
Материальные затраты целесообразно делить на:
- расходные материалы,
- комплектующие,
- инструмент,
- услуги подрядчиков,
- полуфабрикаты,
- горюче-смазочные материалы
- технологические газы и прочее.
По происхождению – от внутригрупповых поставщиков и от внешних поставщиков.
Затраты на оплату труда проще будет анализировать, если выделить:
- окладную часть,
- сдельную,
- премиальнуюю
Прочие затраты тоже должны подвергнуться декомпозиции и быть разделенными на элементы (приведен примерный перечень прочих статей затрат)
- Аренда.
- Коммунальные платежи.
- Спецодежда, СИЗ.
- Обучение и повышение квалификации.
- Питание.
- Сервисное обслуживание.
- Ремонты, запчасти.
- Прочее.
Целесообразно назначить дополнительные управленческие аналитики для учета затрат. Так, очень эффективна практика учета затрат по центрам финансовой ответственности . Также распространены практики учета затрат по бригадам, по номерам автоматизированных линий. Для предприятий, выполняющих строительные работы или оказывающих услуги, актуален учет затрат в разрезе номеров заказов.
Как рассчитать производственную себестоимость
Калькулирование (расчет) себестоимости – это одна из основ управленческого учета на предприятии . Благодаря посчитанной в должных аналитических разрезах себестоимости руководство предприятия имеет возможность своевременно принимать важные управленческие решения, что напрямую отражается на прибыли предприятия за период.
По временному промежутку выполнения расчета различают методы предварительного калькулирования себестоимости и методы производственного калькулирования себестоимости. Соответственно результатом применения первой группы методов будет плановая (нормативная) себестоимость, а результатом применения второй – фактическая себестоимость.
К первой группе методов относятся:
- Метод удельных затрат . Основывается на предположении что для значительного числа видов продукции характерна линейная или степенная зависимость между себестоимостью и одним из технологических параметров продукции (массой, мощностью, объемом и прочее). Выбор технологического параметра зависит непосредственно от производства. Для использования метода нужно опытным путем найти формулу зависимости себестоимости изготовления от технологического параметра и далее строить предположения о себестоимости исходя из плановых объемов выпуска продукции.
- Агрегатный метод . Подразумевает, что себестоимость продукции (обычно сложной, модульной) складывается из себестоимостей производства ее составных частей, агрегатов. Позволяет приблизительно рассчитать стоимость производства сложных машин и механизмов на основании известных данных о расходах на производство более простых комплектующих.
- Балльный метод . Эффективен для изделий с несколькими изменяющимися потребительскими характеристиками так как помогает упростить плановый расчет себестоимости широкого ассортиментного портфеля. Основан на шкалах оценки изменения себестоимости в зависимости (баллах) от изменения потребительской характеристики. Хорошим примером применения балльного метода будет служить расчет себестоимости производства бытовой техники, когда модель представлена в нескольких вариантах с разной мощностью, объемом барабана, камеры и прочее.
- Параметрический метод . По сути представляет собой симбиоз метода удельных затрат и балльного метода. С использованием математических моделей находит корреляционную формулу зависимости себестоимости от нескольких технических параметров аналогичных изделий.
Для производственного (фактического) калькулирования можно использовать нормативный, попередельный или позаказный метод.
Нормативный метод наиболее универсален и поэтому широко используется чаще всего. На основании предыдущего опыта производства или на основании опыта конкурентов, в целом по отрасли определяется нормативная себестоимость единицы продукции. Фактическая себестоимость рассчитывается как отклонение от нормативной.
Попередельный . Используется на предприятиях, продукция которых имеет одинаковый технологический процесс изготовления и однородное исходное сырье (пищевые производства, нефтеперерабатывающие заводы, деревообрабатывающие производства). Технологический процесс делится на переделы (часть процесса, в результате которой формируется полуфабрикат), и рассчитывается себестоимость каждого передела. Особенно актуально использование методов переделов для производств, где полуфабрикаты передаются между заводами как готовая продукция.
Позаказный . Подходит для использования компаниями, оказывающими услуги, выполняющими строительные работы и другие работы, цикл которых длится более месяца. Также актуален для мелкосерийных и опытных производств, выполняющих производственные заказы. Суть метода состоит в том, что каждой затрате присваивается аналитика – номер заказа. Когда заказ закрывается, все затраты по нему суммируются и формируют производственную себестоимость. Себестоимость одного изделия получают путем деления общей себестоимости на количество изделий
Для того, чтобы посчитать себестоимость по итогам отчетного периода, сначала нужно определить и внедрить на предприятии алгоритмы распределения затрат, не относящихся напрямую на единицу производимой продукции. Важность этого действия тяжело переоценить, потому что неправильное распределение затрат исказит картину себестоимости и станет почвой для принятия неверных управленческих решений.
Поэтому уделите разработке алгоритма достаточно времени и внимания, правильно определите объекты распределения, элементы и принципы распределения.
Объектами распределения могут служить:
- региональные подразделения;
- центры финансовой ответственности;
- цеха и т.д.
Элементы и принципы их распределения перечислены ниже.
Материальные затраты могут либо напрямую относиться на услугу или изделие (если партии изделий небольшие), а могут списываться согласно действующим на предприятии нормативам расхода на единицу.
Затраты на оплату труда и социальные взносы могут распределяться пропорционально таким параметрам как:
- затраты сырья и расходных материалов на изделие;
- нормативный срок изготовления изделия;
- себестоимость изготовления одного изделия;
- по коэффициентам, установленным от технологической сложности изготовления;
- по любым другим закрепленным на предприятии алгоритмам.
Расходы на эксплуатацию , на ремонт, амортизацию станков целесообразно распределять пропорционально:
- нормативам на изготовление одного изделия в минутах или в затратах;
- фонду оплаты труда производственных рабочих, занятых на этом оборудовании;
- методом сметных (нормативных) ставок. Сметная ставка - это величина расходов на эксплуатацию оборудования за час работы оборудования, на котором изготавливается изделие.
Статьи прочих расходов также нужно распределять согласно алгоритмам отнесения на единицу продукции. Например, аренду площадей и коммунальные можно распределять пропорционально площади, закрепленной за отделом или бригадой. Затраты на питание – по количеству рабочих, занятых на производстве конкретного вида продукции.
Фактическую себестоимость обычно считают по итогам каждого месяца. Плановую себестоимость логично рассчитывать не чаще раза в квартал, минимум один раз в год.
Понятно, что калькуляция производственной себестоимости продукции – это длительный и сложный процесс, который просто невозможно выполнить вручную, поэтому его необходимо прописывать и автоматизировать с помощью специализированных программных продуктов. Для этой цели разработано множество программ, начиная от сравнительно недорогих продуктов 1С до масштабных ERP систем . Выберите подходящую размерам вашей организации систему и автоматизируйте в ней расчет себестоимости – усилия окупятся уже в первый год работы.
Анализ производственной себестоимости
Рассчитанная производственная себестоимость на единицу продукции, цех, завод уже является почвой для формирования выводов и управленческих решений. Но для того, чтобы получить полную картину эффективности работы производства за период, нужно проводить анализ себестоимости.
Принципы анализа производственной себестоимости, как и любого другого экономического анализа, состоят в сравнении:
- фактических показателей с плановыми;
- данных отчетного периода с данными прошлых периодов;
- показателей предприятия с показателями предприятий-конкурентов и в целом по отрасли;
- структуры затрат с плановой и с данными прошлого периода.
Пошаговый алгоритм анализа производственной себестоимости
Шаг 1. Сделайте общий анализ себестоимости в разрезе статей затрат
Создайте сводную таблицу на основе статистических данных о затратах на производство продукции за отчетный период, за аналогичный прошлый период, плановых значений по статьям (см. таблицу ниже). Чтобы нивелировать отклонения себестоимости, возникшие в результате изменения количества произведенных единиц, плановые данные и данные за прошедший период пересчитайте в количествах отчетного периода.
Таблица . Данные о затратах на производство продукции
|
Статья затрат |
Отчетный период |
Предыдущий период |
Отклонения по отношению |
|||||||
|
Сумма, тыс.руб. |
Сумма, тыс.руб. |
Сумма, тыс.руб. |
К предыдущему периоду |
|||||||
|
Материальные затраты в т.ч. |
||||||||||
|
Сырье и материалы |
||||||||||
|
Услуги подрядчиков |
||||||||||
|
Фонд оплаты труда |
||||||||||
|
Социальные взносы |
||||||||||
|
Амортизация ОС |
||||||||||
|
Прочие затраты в т. ч. |
||||||||||
|
Аренда помещений |
||||||||||
|
Коммунальные платежи |
||||||||||
Проанализируйте отклонения в целом по себестоимости и отдельно по значимым статьям затрат. Анализируйте как абсолютные значения, так и удельные веса. Определите влияние изменений отдельных элементов – статей на общий результат.
В первую очередь необходимо анализировать те статьи, влияние которых наиболее сильное, и те, которые изменились больше всего. Полезно будет также закрепить в учетной политике минимальные анализируемые отклонения в абсолютных величинах и в процентах, т.к. время, потраченное на анализ ничтожных величин будет стоить компании дороже результатов от такого анализа.
Выводы
На основании анализа затрат по элементам можно сделать выводы об общих тенденциях в себестоимости, о наиболее значимых с точки зрения себестоимости статьях расхода, можно сформировать нормативную себестоимость производства единицы продукции.
Шаг 2. Проведите факторный анализ
Сделайте декомпозицию факторов, но углубляйтесь на такое количество уровней, которое даст вам четкую картину формирования себестоимости, а не обеспечит лишнюю, нигде не используемую работу (см. рис. 1).
Рисунок 1 . Пример декомпозиции себестоимости на факторы. Факторный анализ производственной себестоимости (кликните, чтобы увеличить)

Выводы
На основании факторного анализа можно определить, какие факторы оказывают наиболее сильное влияние на изменение себестоимости и наметить возможные способы влияния на себестоимость с помощью управления факторами.
Шаг 3. Проведите анализ затрат на единицу продукции
Основной упор сделайте на анализ удельных весов статей затрат, изобразив данные графически на диаграмме (см. рис. 2).
Рисунок 2 . Анализ затрат на единицу продукции
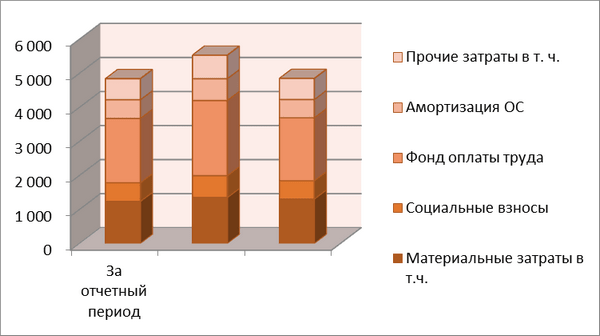
В процессе анализа ответьте на вопросы:
- Почему изменилась структура себестоимости на единицу продукции?
- Как повлияла динамика статей себестоимости на общие расходы?
- В каких статьях расходов есть резервы под сокращение?
Как отражается изменение количества произведенной продукции на сумме расходов на единицу продукции?
Выводы
Анализ себестоимости единицы продукции позволяет определить оптимальный размер партии. Кроме того, по результатам анализа можно отследить закономерности между изменением количества выпускаемой продукции и себестоимостью, между динамикой структуры затрат на единицу и динамикой общих расходов на производство.
Шаг 4. Проанализируйте затраты на рубль товарной продукции
Показатель затрат на рубль товарной продукции (в других источниках можно встретить понятие издержкоемкость) – это наиболее универсальный показатель, отображающий уровень затрат на производство единицы обезличенной товарной продукции.
Рассчитайте затраты на рубль товарной продукции посредством деления производственной себестоимости на стоимость готовой продукции в отгрузочных ценах.
Благодаря показателю затрат на рубль товарной продукции можно сравнивать между собой отличающиеся друг от друга товары, производства, предприятия, отрасли.
Выводы
На основании издержкоемкости можно определить выгоду вхождения на новый рынок, запуска новой производственной линии или сделать выводы об эффективности существующего производства.