Формирование прибыли. Прибыль предприятия: ее формирование, распределение и использование
Федеральное агентство образования Российской Федерации Восточно-Сибирский государственный технологический университет Институт экономики и права Экономический факультет Кафедра "Финансы и кредит" КУРСОВАЯ РАБОТА по дисциплине "Финансы организаций" на тему: "Формирование прибыли предприятия" Выполнил: студентка гр. 557-2 Богданова Е.А.
Содержание
- Экономическая сущность и функции прибыли
- Распределение и использование прибыли предприятия
- Формирование и использование прибыли
- Понятие формирования прибыли
- Расчет валовой прибыли
- Расчет прибыли от продаж
- Расчет прибыли до налогообложения
- Расчет чистой прибыли
- Анализ прибыли от основной деятельности
- Анализ использования прибыли
Федеральное агентство образования Российской Федерации
Восточно-Сибирский государственный технологический университет
Институт экономики и права
Экономический факультет
Кафедра "Финансы и кредит"
КУРСОВАЯ РАБОТА
по дисциплине "Финансы организаций"
на тему: "Формирование прибыли предприятия"
Выполнил: студентка гр. 557-2
Богданова Е.А.
Проверил: к.э.н.
Яковлева И.А.
ВВЕДЕНИЕ
Современное состояние рыночной экономики предполагает жесткие требования к управленческой системе предприятия. Постоянные изменения экономической ситуации требуют быстрого реагирования управленческого аппарата, чтобы поддержать финансовое состояние организации и выгодно изменить политику предприятия в сторону сложившейся ситуации.
В условиях рыночной экономики основой деятельностью предприятия является получение прибыли, это источник существования предприятия, основная цель и показатель результатов деятельности предприятие самостоятельно планирует развитие своей деятельности, исходя из фактора спроса на производимую продукцию, своих возможностей и необходимости дальнейшего развития.
Главная задача формирования прибыли - это выявление изменений распределения прибыли и составляющие её использования по сравнению с прошлыми периодами. Результаты анализа формирования являются источниками, на основе которых составляется план использования прибыли в данном периоде.
Прибыль - как составной элемент рыночных отношений, занимает видное место в создании рынка средств производства, предметов народного потребления, ценных бумаг. Она играет важную роль в стабилизации хозяйства, преодоления кризисных явлений. Предприятие должно иметь четкую структуру затрат по всем видам деятельности и строго регулировать их, постоянно сопоставляя с источниками образования прибыли. Для этого необходим глубокий и всесторонний анализ прибыли.
В современных условиях хозяйствования экономический анализ становится мощным орудием повышения эффективности производства на отдельных предприятиях и в целом по народному хозяйству.
По результатам анализа прибыли предприятий необходимо разрабатывать мероприятия текущего и перспективного характера по улучшению формирования финансовых ресурсов, укреплению режима экономии в расходовании средств, усилению роли механизма формирования и планирования прибыли как экономического рычага интенсификации производства.
Целью курсовой работы является раскрытие понятия прибыли, его сущности, структуры, функций, определить методы формирования прибыли предприятия.
Данная цель определила постановку и решение следующих задач:
рассмотреть понятие, виды и функции прибыли;
изучить методы планирования прибыли предприятия;
дать общие сведения о предприятии;
рассмотреть формирование прибыли ЗАО "Улан-Удэнская макаронная фабрика";
рассмотреть анализ чистой прибыли;
выявить пути улучшения распределения и использования прибыли в условиях рыночной экономики;
Объектом исследования данной курсовой работы является предприятие "Улан-удэнская макаронная фабрика". Предметом изучения является формирование прибыли на предприятии.
Курсовая работа состоит из введения, двух глав, заключения, библиографии.
В первой главе рассматриваются теоретические аспекты планирования прибыли на предприятии. Во второй главе - анализ формирования прибыли на ЗАО "Улан-удэнская макаронная фабрика".
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ФОРМИРОВАНИЯ ПРИБЫЛИ ПРЕДПРИЯТИЯ
Прибыль: понятие, виды, функции
Прибыль, с теоретической точки зрения, представляет собой сложное и неоднозначное понятие. В мировой науке до сих пор существуют разные подходы в трактовке ее происхождения и сущности.
Марксистская теория трактует прибыль как одну из форм стоимости. В соответствии с ней труд - это единственный товар, стоимость которого выше затрат на его приобретение, и капиталист извлекает из этого прибавочную стоимость, т.е. разницу между издержками производства рабочей силы и ее реальной стоимостью. Однако марксистская философия не получила мировой поддержки и распространения. Она мало, что объясняет в ситуации нынешней смешанной экономики, субъектами которой выступают предприятия, предприниматели, государство.
Концепция прибавочного труда наиболее подходит, например, к такой ситуации, когда предприниматель купил и тут же продал товар, получив при этом прибыль. Ее источником, естественно, является труд данного предпринимателя.
На предприятии же все выглядит гораздо сложнее. Там труд соединяется с капиталом и вместе они способны принести тот дополнительный доход, который превысит издержки труда и воспроизводства капитала.
Отсюда следует, что прибыль - это экономическая категория, которая отражает доход, созданный в сфере хозяйственной деятельности. Она является результатом соединения разных факторов производства: труда, капитала, природных ресурсов, предпринимательской способности. В комплексе они приносят тот финансовый эффект, который именуется прибылью.
В процессе предпринимательской деятельности в результате соединения факторов производства: труда, капитала, предметов труда создается продукция, которая становится товаром при условии ее реализации потребителю.
Стоимость товара выявляется на стадии её продажи. Она включает стоимость прошлого овеществленного труда и живого труда. Стоимость живого труда отражает вновь созданную стоимость и распадается на две части: заработную плату работников и вновь созданную стоимость. Величина заработной платы работников, участвующих в производстве продукции определяется факторами, обусловленными необходимостью воспроизводства рабочей силы.
Поэтому для предприятия она представляет часть издержек по производству продукции. Вновь созданная стоимость отражает чистый доход, который реализуется только в результате продажи продукции, что означает общественное признание ее полезности.
В условиях товарно-денежных отношений на уровне предприятия чистый доход принимает форму прибыли. Предприятия на рынке товаров выступают как относительно обособленные товаропроизводители. Они устанавливают цену на продукцию, реализуют ее потребителю, получая при этом денежную выручку, что не означает получение прибыли. С целью выявления финансового результата необходимо сопоставить выручку с затратами на производство и реализацию, которые принимают форму себестоимости продукции.
Финансовый результат свидетельствует о получении прибыли, когда выручка превышает себестоимость. Предприятие всегда ставит перед собой цель получение прибыли, но не всегда ее извлекает. В случае если выручка равна себестоимости, то предприятию удалось лишь возместить затраты на производство и реализацию продукции. При этом реализация продукции состоялась без убытков, но отсутствует и прибыль как источник производственного, научно-технического и социального развития.
Если затраты, превышают выручку, предприятие получает убытки - отрицательный финансовый результат, что ставит его в достаточно сложное финансовое положение, не исключающее и банкротство.
Прибыль как важнейшая категория рыночной экономики выполняет ряд функций. Во-первых, прибыль является критерием и показателем эффективности деятельности предприятия. Однако все аспекты деятельности предприятия с помощью одной только прибыли оценить невозможно, поэтому при анализе производственно-хозяйственной и финансовой деятельности предприятия используется целая система показателей.
В условиях рыночной экономики индивидуальный уровень прибыли предприятия в сравнении с отраслевым характеризует степень умения менеджеров успешно осуществлять хозяйственную деятельность. При этом на величину прибыли и ее динамику воздействуют и независящие от усилий предприятия факторы. Практически вне сферы воздействия предприятия находятся конъюнктура рынка, уровень цен на потребляемые материально-сырьевые и топливно-энергетические ресурсы, нормы амортизационных отчислений.
Во-вторых, прибыль выполняет социальную функцию, так как она является одним из источников формирования бюджетов разных уровней. Прибыль поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования общественных потребностей, обеспечения выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и социальных программ.
Данная функция прибыли проявляется и в том, что она служит источником внешней благотворительной деятельности предприятия, направленной на финансирование отдельных неприбыльных организаций, учреждений социальной сферы, оказания материальной помощи отдельным категориям граждан.
В-третьих, прибыль выполняет стимулирующую функцию. Ее сущность проявляется в том, что прибыль одновременно является и финансовым результатом и основным элементом финансовых ресурсов предприятия. Действительно, прибыль - основной внутренний источник формирования финансовых ресурсов предприятия, обеспечивающий его развитие.
Поэтому чем выше уровень прибыли предприятия в процессе его хозяйственной деятельности, тем меньше потребность предприятия в привлечении финансовых средств из внешних источников и тем выше уровень самофинансирования развития, обеспечения реализации стратегических целей этого развития.
Кроме того, в отличие от других внутренних источников формирования финансовых ресурсов предприятия, прибыль является постоянно воспроизводимым источником и ее воспроизводство в условиях успешного хозяйствования осуществляется на расширенной основе.
В экономической литературе выделяют три функции прибыли, которые были рассмотрены выше. Но можно выделить еще одну функцию прибыли - защитную. Прибыль является основным защитным механизмом, предохраняющим предприятие от угрозы банкротства.
При этом вероятность возникновения банкротства может возникнуть и в условиях прибыльной хозяйственной деятельности предприятия, но при прочих равных условиях предприятие намного успешнее и быстрее выходит из кризисного состояния при высоком уровне прибыли.
Предприятие за счет капитализации полученной прибыли может быстро увеличить долю высоколиквидных активов, повысить долю собственного капитала при соответствующем снижении объема используемых заемных средств, а также сформировать резервные финансовые фонды.
В современных условиях хозяйствования прибыль является главным источником возрастания рыночной стоимости предприятия. Условия для самовозрастания стоимости капитала обеспечиваются путем капитализации части полученной предприятием прибыли. При этом, чем выше сумма и уровень капитализации полученной предприятием прибыли, тем в большей степени возрастает стоимость его чистых активов, а соответственно и рыночная стоимость предприятия в целом, определяемая при его продаже, слиянии, поглощении и в других случаях.
- это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Она характеризует финансовый результат предпринимательской деятельности предприятия. является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, себестоимости. - один из основных финансовых показателей плана и оценки хозяйственной деятельности предприятий.
За счет прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию предприятий, увеличение фонда оплаты труда их работников. Она является не только источником обеспечения внутрихозяйственных потребностей предприятия, но приобретает все большее значение в формировании бюджетных ресурсов, внебюджетных и благотворительных фондов.
В условиях рыночных отношений предприятие должно стремиться к получению максимальной прибыли, то есть к такому ее объему, который позволял бы предприятию не только прочно удерживать позиции сбыта на рынке своей продукции, но и обеспечивать динамичное развитие его производства в условиях конкуренции.
Поэтому каждое предприятие, прежде чем начать продукции, определяет какую прибыль, какой доход оно сможет получить. Отсюда прибыль является основной целью предпринимательской деятельности, ее конечным результатом.
Важной задачей каждого хозяйствующего субъекта - получить больше прибыли при наименьших затратах путем соблюдения строгого режима экономии в расходовании средств и наиболее эффективного их использования.
Основной источник денежных накоплений предприятия - выручка от реализации продукции, а именно та ее часть, которая остается за вычетом на производство и реализацию этой продукции.
Экономическая сущность и функции прибыли
В общем виде под прибылью понимается разница между доходами и издержками производства.
На уровне предприятия в условиях товарно-денежных отношений чистый доход принимает форму прибыли. На рынке товаров предприятия выступают как относительно обособленные товаропроизводители. Установив цену на продукцию, они реализуют ее потребителю, получая при этом денежную выручку, что не означает получение прибыли. Для выявления финансового результата необходимо сопоставить выручку с затратами на производство и реализацию, которые принимают форму себестоимости продукции.
Когда выручка превышает , финансовый результат свидетельствует о получении прибыли. Предприниматель всегда ставит своей целью прибыль, но не всегда ее получает. Если выручка равна себестоимости, то удалось лишь возместить затраты на производство и реализацию продукции. При реализации без убытков отсутствует и прибыль как источник производственного, научно-технического и социального развития.
При затратах, превышающих выручку, предприятие получает убытки - отрицательный финансовый результат, что ставит сто в достаточно сложное финансовое положение, не исключающее и банкротство.
Прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции (работ, услуг) без налога на добавленную стоимость и акцизами и затратами на производство и реализацию, включаемыми в себестоимость продукции (работ, услуг).
Из приведенного определения следует, что ее происхождение связано с получением валового дохода предприятием от реализации своей продукции (работ, услуг) по ценам, складывающимся на основе спроса и предложения. Валовой доход предприятия - выручка от реализации продукции (работ, услуг) за вычетом материальных затрат - представляет собой форму чистой продукции предприятия, включает в себя оплату труда и прибыль. Связь между ними показана на рис. 1.
Значит, чем больше предприятие реализует рентабельной продукции, тем больше получит прибыли, тем лучше его финансовое состояние. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции.
Во-первых, характеризует экономический эффект, полученный в результате деятельности предприятия.
Во-вторых, прибыль обладает стимулирующей функцией. Ее содержание состоит в том, что она одновременно является финансовым результатом и основным элементом финансовых ресурсов предприятия. Реальное обеспечение принципа самофинансирования определяется полученной прибылью.
В-третьих, прибыль является одним из источников формирования бюджетов разных уровней.
В практическом плане прибыль представляет собой обобщающий показатель результатов хозяйственной деятельности предприятий любой формы собственности.
Различают прибыль бухгалтерскую и экономическую.
Экономическая прибыль - это разница между выручкой и всеми издержками производства (внешними и внутренними).
В бухгалтерском смысле прибыль - это разница между общей выручкой и внешними издержками.
В бухгалтерской практике различают и в процессе анализа хозяйственной деятельности используются следующие показатели прибыли: балансовая прибыль, прибыль от реализации продукции, работ и услуг, прибыль от прочей реализации, финансовые результаты от внереализационных операций, налогооблагаемая прибыль, чистая прибыль.
Распределение и использование прибыли предприятия
Распределение и использование прибыли является важнейшим хозяйственным процессом, обеспечивающим покрытие потребностей предпринимателей и формирование доходов государства.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства. Объектом распределения является балансовая прибыль предприятия. Под ее распределением понимается направление прибыли в бюджет и по статьям использования на предприятии.
Принципы распределения прибыли можно сформулировать следующим образом:
- прибыль, получаемая предприятием в результате производственно-хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
- прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
- величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшении результатов производственно-хозяйственной и финансовой деятельности;
- прибыль, остающаяся в распоряжении предприятия, в первую очередь направляется на накопление, обеспечивающее его дальнейшее развитие, и только в остальной части - на потребление.
На предприятии распределению подлежит чистая прибыль, то есть прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Из нее взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды.
Прибыль, остающаяся в распоряжении предприятия, используется им самостоятельно и направляется на дальнейшее развитие предпринимательской деятельности. Никакие органы, в том числе государство, не имеют права вмешиваться в процесс использования чистой прибыли предприятия. Наряду с финансирование производственного развития прибыль, остающаяся в распоряжении предприятия, направляется на удовлетворение потребительских и социальных нужд.
Так, из этой прибыли выплачиваются единовременные поощрения и пособия, уходящим на пенсию, а также надбавки к пенсиям, производятся расходы по оплате дополнительных отпусков сверх установленной законом продолжительности, оплачиваются расходы на бесплатное питание или питание по льготным ценам.
Прибыль используется в случаях нарушения предприятием действующего законодательства для уплаты различных штрафов и санкций.
В случаях утаивания прибыли от налогообложения или взносов во внебюджетные фонды также взыскиваются штрафные санкции, источником уплаты которых является чистая прибыль.
Распределение чистой прибыли - одно из направлений внутрифирменного планирования. В соответствии с уставом предприятия могут составлять сметы расходов.
Распределение прибыли на социальные нужды включает расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, культурно-массовых мероприятий и т.п.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствуют о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Формирование и использование прибыли
Экономический анализ - важнейшая стадия работы, предшествующая планированию и прогнозированию ресурсов предприятия, эффективного их использования. Анализ формирования и использования прибыли проводится в несколько этапов:
- анализируется прибыль по составу в динамике;
- проводится факторный анализ прибыли от реализации;
- анализируются причины отклонения по таким составляющим прибыли, как проценты к получению и уплате, прочие операционные доходы, внереализационные доходы и расходы;
- анализируется формирование чистой прибыли на накопление и потребление;
- дается эффективности распределения прибыли на накопление и потребление;
- анализируется использование прибыли на накопление и потребление;
- разрабатываются предложения к составлению финансового плана.
Анализ состава прибыли позволяет выработать необходимую стратегию поведения, направленную на минимизацию потерь и финансового риска от вложений в данное предприятие.
Основными источниками информации при анализе финансовых результатов, прибыли служат данные финансовой отчетности ф. 2 "Отчет о прибылях и убытках".
Предприятия имеют право использовать полученную прибыль по своему усмотрению, кроме той части, которая подлежит обязательным вычетам, налогообложению и другим направлениям в соответствии с законодательством.
Прибыль, остающаяся в распоряжении предприятия, используется им самостоятельно и направляется на дельнейшее развитие деятельности предприятия. Никакие органы, в том числе государство, не имеют права вмешиваться в процесс использования, удовлетворения материальных и социальных потребностей трудовых коллективов.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства.
Рассматривая прибыль как экономическую категорию, мы говорим о ней абстрактно. Но при планировании и оценке производственно-хозяйственной деятельности предприятия, распределении прибыли, оставшейся в распоряжении предприятия, используются конкретные виды прибыли.
Рис.1. Механизм формирования показателей прибыли
Механизм формирования прибыли содержится в "Отчете о прибылях и убытках".
Прибыль отчётного периода (балансовая, валовая) прибыль (Пб) - общая, суммарная прибыль предприятия, полученная за определенный период от всех видов производственной и непроизводственной деятельности предприятия, зафиксированных в его бухгалтерском балансе. Она включает:
Пб = Пр+Пп.р±Пв(Ув),
где Пр - прибыль от реализации продукции, ден.ед.;
Пп.р. - прибыль от операционных доходов и расходов, ден.ед.;
Пв (Ув) - прибыль (убыток) от внереализационной деятельности, ден.ед.
Прибыль от реализации продукции является основной составляющей валовой прибыли, поскольку отражает результат от регулярно осуществляемой деятельности по производству и реализации продукции (услуг):
Пр = ВР - С П - НДС - А - Нв
где ВР - выручка от реализации продукции, ден. ед.;
НДС - налог на добавленную стоимость, ден. ед.; А - акцизы; Сп - полная себестоимость продукции, ден. ед.; Нв - налоги, уплачиваемые с выручки от реализации продукции, ден. ед.
В состав прибыли от операционных доходов и расходов включается прибыль (убытки) от подсобных сельских хозяйств, автохозяйств, прибыль от реализации основных фондов и других видов имущества.
В состав доходов от внереализационных операций включаются доходы, поступившие в собственность предприятия от операций, непосредственно не связанных с производством продукции (работ, услуг), включая безвозмездно полученные денежные средства и иные ценности (в том числе основные фонды, товарно-материальные ценности, нематериальные активы, ценные бумаги), кроме передачи этих ценностей в пределах одного собственника.
Кроме этого, сюда относятся доходы от долевого участия в деятельности других организаций, доходы от сдачи имущества в аренду, дивиденды, процёнты по акциям, облигациям и другим ценным бумагам, принадлежащим предприятию, суммы полученных и уплаченных экономических санкций (штрафы, пени, неустойки и др.).
Налогооблагаемая (расчетная) прибыль (Пно) - это расчетный показатель, определяемый для целей уплаты налога на прибыль. Согласно существующему законодательству, налогооблагаемая прибыль определяется следующим образом:
Пно = Пб - Пнд - Плн - Ннед,
где Пнд - прибыль, облагаемая налогом на доходы, ден. ед.;
Плн - прибыль, подлежащая льготному налогообложению, ден. ед.;
Ннед - налог на недвижимость, ден. ед.
Налогом на доходы облагаются дивиденды, полученные по ценным бумагам, и приравненные к ним доходы.
С целью косвенного воздействия на экономику, экономические и социальные процессы, стимулирования производства государство устанавливает налоговые льготы на прибыль, направляемую на определенные виды деятельности. Так, например, не облагается налогом на прибыль:
прибыль, фактически использованная на мероприятия по ликвидации последствий катастрофы на Чернобыльской АЭС в соответствии с республиканской программой;
прибыль производственных мастерских, опытно-экспериментальных заводов, подсобных хозяйств и других организаций учреждений образования, полученная от практического обучения студентов и учащихся;
прибыль, направленная на финансирование капитальных вложений производственного назначения и жилищного строительства, а также на погашение кредитов банков, полученных и использованных на эти цели;
прибыль, направленная на содержание находящихся на их балансе детских оздоровительных учреждений, учреждений народного образования, домов престарелых и инвалидов, объектов жилищного фонда, здравоохранения, детских дошкольных учреждений, учреждений культуры и спорта, а также затрат на эти цели при долевом участии предприятий в содержании указанных объектов и учреждений -- в соответствии с нормативами затрат по аналогичным учреждениям, содержащимся за счет средств бюджета, и некоторые другие расходы, определяемые соответствующим законодательством.
Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты установленных законом налогов, отчислений, обязательных платежей.
Прибыль бухгалтерская - прибыль, рассчитанная по бухгалтерским документам без учета документально не зафиксированных издержек самого предпринимателя, в том числе упущенной выгоды. Прибыль экономическая это разница между доходами и экономическими издержками, включающими наряду с общими издержками альтернативные (временные) издержки. Обычно экономическая прибыль меньше бухгалтерской на величину некомпенсированных собственных издержек предпринимателя.
Существуют три наиболее распространенных подхода к распределению прибыли.
Первый - полное изъятие чистой прибыли на потребление. Собственник всю чистую прибыль изымает в виде дивидендов на капитал. В таком случае у предприятия нет источника финансирования расширенного воспроизводства.
Второй - равное распределение чистой прибыли на потребление и накопление. Чистая прибыль делится на две части - на накопление (капитализация прибыли) и на дивиденды (фонд потребления). Это оптимальный вариант финансовой стратегии. С одной стороны, без накопления не будет развития предприятия, а следовательно, его ожидает снижение конкурентоспособности продукции и потеря рынков сбыта. С другой стороны, без дивидендов выше учетной ставки банка вряд ли можно рассчитывать на приток новых инвестиций в виде очередной эмиссии акций или заимствований.
Третий - преобладание потребления над накоплением. Значительная часть чистой прибыли идет в фонд потребления для выплаты премий и вознаграждения персоналу в соответствии с коллективным договором, часть средств идет на накопление (приобретение основных фондов и прирост оборотных средств), минимальная величина - на выплату дивидендов собственникам. Этот подход ведет к стагнации предприятия и сокращению инвестиций.
Низкая доходность собственного капитала не привлекает инвесторов. Зачастую такая ситуация возникает на государственных предприятиях или в акционерных обществах с контрольным пакетом акций у государства.
Как правило, планирование распределения чистой прибыли на предприятии осуществляется в соответствии с действующим уставом или коллективным договором. Ниже мы приводим наиболее распространенный в экономической практике вариант распределения прибыли по направлениям хозяйственной деятельности предприятия.
Рис.2. Распределение чистой прибыли акционерного общества
Чистая прибыль, оставшаяся в распоряжении предприятия, распределяется:
На страховой запас или резервный фонд, формируемый на случай непредвиденных обстоятельств;
в фонд развития производства, который включает амортизационный фонд и часть чистой прибыли (авансирование мероприятий по расширению, реконструкции и совершенствованию производства, приобретение нового оборудования, внедрение прогрессивной технологии);
в фонд социального развития производства (строительство и ремонт зданий и сооружений, находящихся на балансе предприятия, детских учреждений, поликлиник, объектов культурно-просветительного и медицинского учреждения и т.д.);
фонд потребления: (материального поощрения работников предприятия, выплата дивидендов акционерам и т.д.).
Обеспечивая производственные, материальные и социальные потребности за счет чистой прибыли, предприятие должно стремиться к установлению оптимального соотношения между фондом накопления и потребления, с тем чтобы учитывать условия рыночной конъюнктуры, интересы акционеров и вместе с тем стимулировать и поощрять результаты труда своих работников.
Для понимания успешности деятельности предприятия одним из основных критериев является величина прибыли. В общем виде под прибылью понимают разницу между денежными средствами, полученными от продаж, и затратами предприятия.
Однако для разных целей анализа принято включать в вычитаемые расходы различные затраты, и в результате показатели формирования прибыли характеризуют разную доходность:
- валовую прибыль - показатель отражает такую величину прибыли предприятия, если бы затраты производились только на статьи себестоимости, т. е. без учёта коммерческих и управленческих расходов;
- прибыль от продаж - показатель учитывает затраты, которые были понесены в ходе продаж товаров или услуг, т. е. уже учитывает коммерческие и административные расходы;
- прибыль до налогообложения - показатель суммирует всю выручку предприятия как от основной, так и от финансовой деятельности, и уменьшает её на сумму расходов на непосредственно производство, сбыт, а также прочих расходов;
- чистую прибыль - показатель отражает "сухой остаток" деятельности предприятия после вычета всех расходов и уплаты налогов в бюджет.
Понятие формирования прибыли
Прибыль предприятия часто путают с выручкой. Выручка предприятия - сумма всех поступлений от продаж товаров или услуг. В форме 2 "Отчет о прибылях и убытках" выручка отражается в первой строке 2110.
Расчет валовой прибыли
Для расчета валовой прибыли из выручки необходимо вычесть все те расходы предприятия, которые были необходимы для производства товара или оказания услуги, т. е. себестоимость. В себестоимость в данном случае не включаются коммерческие расходы, которые связаны с реализацией (транспортировка, зарплата продавцов и т.д.), а также управленческие расходы (зарплата управляющих, аренда зданий, в котором сидит управление, и т.д.).
Данный тип прибыли позволяет оценить, насколько себестоимость производства является приемлемой для бизнеса, не съедает ли она большую часть прибыли.
Валовая прибыль = Выручка - Себестоимость продаж
Расчет прибыли от продаж
Прибыль от продаж отражает ту прибыль, которая была получена после вычета всех расходов, которые были связаны с реализацией. Для этого из валовой прибыли вычитаются коммерческие и управленческие расходы или из выручки вычитаются себестоимость, коммерческие и управленческие расходы.
По строкам отчета о прибылях и убытках формула рассчитывается как:
Прибыль от продаж = Выручка - Себестоимость продаж - Коммерческие расходы -Управленческие расходы
Расчет прибыли до налогообложения
Прибыль до налогообложения отражает прибыль за вычетом прочих расходов с учетом доходов от финансовой деятельности.
По строкам отчета о прибылях и убытках формула рассчитывается как:
Прибыль (убыток) до налогообложения = Прибыль от продаж + Доходы от участия в других организациях - Проценты к получению - Проценты к уплате - Прочие доходы - Прочие расходы
Расчет чистой прибыли
Чистая прибыль является конечным показателем прибыльности предприятия, очищенным от всех возможных расходов.
По строкам отчета о прибылях и убытках формула рассчитывается как:
Чистая прибыль = Прибыль до налогообложения - Текущий налог на прибыль - Изменение отложенных налоговых обязательств - Изменение отложенных налоговых активов - Прочее
Различные показатели прибыли за счёт различной комбинации входящих в них доходов и расходов позволяют анализировать эффективность различных процессов в организации, например, самого производства, управленческого аппарата, отделов сбыта, финансовых отделов и т.д.
Составной частью экономических издержек является "нормальная прибыль " - доход от использования предпринимательского таланта. Нормальная прибыль появляется в том случае, когда совокупный доход фирмы равен совокупным экономическим издержкам. В этих условиях экономическая прибыль фирмы равняется нулю . Нормальная прибыль необходима для того, чтобы удержать предпринимателя в данной сфере деятельности.
Чистая экономическая прибыль
Если фирма использует имеющиеся у нее ресурсы наиболее эффективным способом и совокупный доход превышает совокупные , то возникает положительная экономическая прибыль. В зависимости от рыночной структуры и соотношения элементов монополизма и конкуренции на конкретном рынке экономическая прибыль может сохраняться более или менее продолжительный срок.
Наличие в отрасли положительной или отрицательной экономической прибыли стимулирует приток в отрасль новых предприятий или соответствующий отток фирм в другие сферы деятельности.
Пример расчета прибыли:3. Бухгалтерская прибыль (1 - 2) = 1000 - 800=200
4. Экономическая прибыль (1 - 2 - 3) = 1000 - 800 - 250 = -50
Вывод : при положительной бухгалтерской прибыли, экономическая прибыль оказалась отрицательной, т.е. предпринимателю необходимо проанализировать возможность альтернативного применения своих средств.
Анализ прибыли от основной деятельности
Прибыль и убытки представляют собой финансовые результаты хозяйственной деятельности предприятия.
Основными задачами анализа прибыли являются:- проверка обоснованности плановой величины прибыли. План по прибыли должен быть увязан с объемом реализуемой продукции и ее себестоимостью;
- оценка выполнения бизнес-плана по прибыли;
- исчисление влияния отдельных факторов на отклонение фактической суммы прибыли от плановой;
- выявление резервов дальнейшего роста прибыли и путей мобилизации (использования) этих резервов.
Важнейшими источниками информации для проведения анализа прибыли являются
- (Ф. № 1 отчетности),
- (Ф. № 2 отчетности),
- учетный регистр - журнал-ордер №15 по учету прибыли и ее использования,
- организации.
- прибыль (или убыток) от реализации продукции, работ и услуг;
- прибыль (или убыток) от прочей реализации;
- операционные, внереализационные и чрезвычайные доходы и расходы. Основную часть получаемой прибыли составляет прибыль от реализации продукции, работ, услуг.
- валовая прибыль. Она определяется как разность между выручкой от продаж и себестоимостью реализованной продукции;
- прибыль от продаж. Она рассчитывается как разность между выручкой, себестоимостью, коммерческими и управленческими расходами;
- прибыль до налогообложения рассчитывается с учетом наличия операционных и внереализационных доходов и расходов;
- чистая прибыль определяется путем вычитания отложенных налоговых активов и текущего налога на прибыль из суммы прибыли до налогообложения и отложенных налоговых обязательств.
Проанализируем прибыль, получаемую от основной деятельности предприятия, т.е. прибыль от реализации продукции (работ, услуг).
Прибыль от реализации продукции - это финансовый результат, полученный от основной деятельности предприятия, которая может осуществляться в любых видах, зафиксированных в его уставе и не запрещенных законом. Финансовый результат определяется раздельно по каждому виду деятельности предприятия, относящемуся к реализации продукции, выполнению работ, оказанию услуг. Он равен разнице между выручкой от реализации продукции в действующих ценах и затратами на ее производство и реализацию.
Пр = Bp - С/с ,
- Bp - выручка от реализации;
- С/с - (затраты на производство и реализацию).
Выручка принимается в расчет без налога на добавленную стоимость и акцизов, которые, являясь косвенными налогами, поступают в бюджет. Из выручки также исключается сумма наценок (скидок), поступающая торговым и снабженческо-сбытовым предприятиям, участвующим в сбыте продукции.
Предприятия, осуществляющие экспортную деятельность, при начислении прибыли исключают и экспортные тарифы, направляемые в доход государства.
Выручка от реализации продукции определяется либо по мере:
- ее оплаты (при безналичных расчетах - на счета банка; при наличных - в кассе предприятия);
- по мере отгрузки и предъявления покупателем расчетных документов.
В натуральном выражении расчет прибыли от реализации продукции включает остатки готовой продукции на начало отчетного периода (Он.), нереализованные в предшествующем периоде, и выпуск товарной продукции отчетного периода (ТП) за минусом той части продукции, которая не может быть реализована в конце отчетного периода (Ок.).
Пр. = Он. + ТП - Ок .
Под периодом понимается квартал или год.
Состав остатков нереализованной продукции на начало и конец периода зависит: от избранного предприятием метода учета выручки - по поступлению денег на расчетный счет (в кассу) предприятия или по отгрузке продукции, расчетные документы по которой предъявлены покупателю.
Таблица № 8 (в тыс. руб.)
Показатели
По плану на фактически реализованную продукцию
Фактически
1.Производственная себестоимость реализованной продукции
2. Коммерческие расходы, относящиеся к реализованной продукции (расходы на продажу)
3. Итого полная себестоимость реализованной продукции
4. Выручка от реализации в продажных ценах без НДС и акцизов)
5. Финансовый результат - прибыль (стр.4 - стр.3)
Итак, прибыль от реализации товарной продукции увеличилась по сравнению с планом на сумму: 3376 - 3174 = + 202 тыс. руб.На это перевыполнение повлияли следующие факторы:
1. увеличение против плана объема реализованной продукции. В анализируеммом предпритии план по объему реализации (продаж) продукции выполнен на 101,6%. Умножив плановую прибыль от реализации на процент перевыполнения плана по объему реализации, найдем, какая сумма прибыли получена за счет роста объема реализации продукции: (3174 * 1,6%) / 100% = + 50,8 тыс.руб. Следовательно за счет увеличения объема реализованной продукции прибыль, полученная от реализации, возросла на сумму 50,8 тыс.руб.;
2. увеличение против плана производственной себестоимости реализованной продукции снизило прибыль.
сравним фактическую и плановую себестоимость фактически реализованной продукции, т.е. сравним четвертую графу таблицы с третьей графой по первой строке: 19552 - 19491 = - 61 тыс.руб. Этот результат означает, что за счет повышения производственной себестоимости реализованной продукции прибыль снизилась на сумму 61 тыс. руб.;
3. коммерческие (управленческие) расходы, так же, как и производственная себестоимость, оказывают обратное влияние на прибыль. Однако в данном примере величина их не изменилась и на прибыль не повлияла. Чтобы установить это, сравним фактическую и плановые величины коммерческих расходов, приходящиеся на фактический объем реализации продукции, т.е. сравним четвертую графу таблицы с третьей графой по второй строке: 144 - 144 = 0
4. влияние изменения оптовых цен на прибыль от реализации продукции устанавливаем путем сравнения фактически реализованной продукции в действовавших оптовых ценах (без НДС и акцизов) и фактически реализованной продукции в плановых ценах (без НДС и акцизов).
С этой целью сравним четвертую графу таблицы с третьей графой по четвертой строке: 23072 - 23087 = - 15 тыс.руб. Этот результат означает, что оптовые цены на реализуемую продукцию понизились на 15 тыс.руб., что сократило прибыль на ту же сумму;
5. влияние изменения структуры реализованной продукции на прибыль исчислим сальдовым способом, т.е. как разность между суммой отклонения фактической прибыли от реализации от плана и суммами влияния всех остальных (уже известных) факторов: 202 - (50,8 - 61 + 0 - 15) = + 227,2 тыс.руб. Этот результат означает, что сдвиг в структуре (изменение структуры) реализованной продукции в сторону увеличения удельного веса более рентабельных видов продукции увеличил прибыль от реализации на сумму 227,2 тыс. руб.
Общее влияние всех факторов (баланс факторов) составляет: + 50,8 - 61 +0 - 15-+227,2 = + 202 тыс. руб.
Таким образом , сверхплановая прибыль от реализации продукции получена в основном за счет сдвига в структуре реализованной продукции в сторону увеличения удельного веса более рентабельных видов изделий, а также за счет увеличения объема реализации продукции. В то же время повышение производственной себестоимости реализованной продукции и снижение оптовых цен на продукцию уменьшили прибыль. Величина коммерческих расходов не изменилась и на прибыль не повлияла.
Важным является также анализ "качества" прибыли. Качество прибыли представляет собой обобщенную характеристику структуры источников формирования прибыли. При высоком "качестве" прибыли увеличивается объем произведенной продукции, снижается ее себестоимость. При низком же "качестве" прибыли имеет место рост реализационных цен на продукцию в сочетании с отсутствием увеличения объема продукции в натуральных измерителях.
Главным в повышении "качества" прибыли является снижение . Это интенсивное направление увеличения прибыли за счет мобилизации имеющихся резервов.
Маржинальный доход
При анализе прибыли от реализации товарной продукции следует определить такой показатель, как маржинальный доход. Маржинальный доход представляет собой разность между выручкой от реализации продукции и переменными затратами на ее производство и реализацию. Другими словами, маржинальный доход - это сумма постоянных затрат и прибыли от реализации.
Исходя из этого, прибыль от реализации товарной продукции равняется маржинальному доходу за вычетом постоянных издержек. Отсюда следует, что предприятие получит прибыль только в том случае, когда постоянные затраты будут возмещены за счет выручки от реализации определенного объема произведенной продукции. Этой выручки должно быть достаточно для возмещения переменных затрат и образования прибыли. Анализ здесь позволяет установить, за счет каких именно затрат (постоянных или переменных), входящих в себестоимость реализованной продукции, изменяется прибыль.
Эффект операционного рычага
Необходимо также рассмотреть такой показатель, как эффект операционного рычага (производственный леверидж) . Он характеризуется соотношением маржинального дохода и прибыли. Эффект операционного рычага показывает, в каком размере увеличивается прибыль в связи с изменением выручки от реализации продукции. Дело в том, что влияние увеличения выручки от реализации на сумму прибыли зависит от соотношения переменных и постоянных затрат.
Поэтому и величина операционного рычага зависит от этого соотношения. Чем выше удельный вес постоянных издержек, тем больше различие между маржинальным доходом и прибылью, и тем выше соотношение между ними. При помощи операционного рычага можно оценить степень влияния выручки от реализации продукции на прибыль. Чем больше величина операционного рычага, тем более значительное увеличение прибыли обеспечивает каждый процент прироста выручки от реализации продукции.
Важным аспектом анализа прибыли является определение безубыточного (критического) объема производства и реализации продукции. Безубыточный объем продукции имеет место, если равняется (либо если маржинальный доход равняется сумме переменных издержек в составе себестоимости продукции). В этом случае организация не получает ни прибыли, ни убытка от реализации продукции. Такое положение носит название критического (безубыточного) объема производства и реализации продукции, или иначе, критической точки (точки безубыточности), а также порога .
Критический объем продукции можно определить как частное от деления на сумму маржинального дохода. Следовательно, порог рентабельности может быть определен по следующей формуле:
(сумма переменных издержек/ сумма маржинального дохода) * 100%.
Для достижения критической точки необходимо произвести и реализовать столько продукции, чтобы за счет выручки от реализации были покрыты как переменные, так и данной организации. Для того, чтобы получить прибыль, следует увеличить и продаж. Если же величина продукции снизится, то организация получит убыток.
Все перечисленные в данном параграфе факторы, оказывающие влияние на величину полученной прибыли, следует отнести к числу внутренних факторов . Кроме них, существуют и внешние факторы , также определяющие величину полученной организацией прибыли.
К числу внешних факторов относятся:- социально-экономические условия, в которых функционирует данная организация;
- степень развития внешнеэкономических связей;
- транспортные условия;
- уровень цен на производственные ресурсы и т.д.
Анализ прибыли от реализации активов, операционных, внереализационных и чрезвычайных доходов и расходов
Резервы увеличения прибыли и повышения уровня рентабельности
Предприятия могут получать финансовые результаты (прибыли или убытки), не связанные с реализацией продукции, работ и услуг. Сюда относятся, в частности, прибыли и убытки от так называемой прочей реализации, т.е. от реализации имущества (активов) предприятия. Например, может иметь место продажа (фондов), материалов, и других видов активов предприятия.
При анализе финансовых результатов от прочей реализации необходимо проверить достоверность оценки продаваемых активов, а также сравнить возможные доходы от реализации активов с предполагаемыми затратами по этим операциям. Затем, уже в процессе последующего анализа следует сопоставить фактический финансовый результат от прочей реализации с предусмотренным результатом.
При реализации основных средств следует сравнить возможную прибыль от их продажи с теми доходами, которые могут быть получены предприятием при условии продолжения эксплуатации этих объектов основных средств. Если прибыль от реализации объекта основных средств превышает сумму возможной прибыли от продолжения эксплуатации этого объекта в течение определенного нормативного срока, то реализацию этого объекта основных средств следует осуществить.
Кроме прибылей и убытков от прочей реализации (от реализации активов), организации могут иметь также внереализационные финансовые результаты, не связанные ни с реализацией продукции, ни с реализацией активов (имущества).
Внереализационные финансовые результаты подразделяются на три вида
- операционные доходы и расходы;
- внереализационные доходы и расходы;
- чрезвычайные доходы и расходы.
- проценты к получению;
- проценты к уплате;
- доходы от участия в других организациях;
- прочие операционные доходы и расходы.
- страховые возмещения;
- стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов, т.е. основных средств.
Чрезвычайные расходы возникают как последствия чрезвычайных обстоятельств хозяйственной деятельности предприятия (наводнения, пожары, аварии, либо национализации имущества и др.)
Операционные, внереализационные и чрезвычайные финансовые результаты, как правило, не планируются . Поэтому основным приемом их анализа является сравнение их фактической величины за отчетный период с суммами за предыдущие отчетные периоды, т.е. изучение динамики этих величин. При анализе по каждому виду (статье) этих доходов (прибылей) и расходов (убытков) нужно выяснить причины их возникновения, установить, своевременно ли принимались меры к погашению задолженности, выявить лиц, виновных в пропуске сроков исковой давности и т.п.
Анализ внереализационных финансовых результатов дает возможность оценить организацию функционирования маркетинговой и финансовой служб, а также степень соблюдения договорной дисциплины.
Напоследок: проведенного анализа следует разработать конкретные мероприятия, направленные на сокращение или даже полное предупреждение потерь от внереализационных операций.
Анализ формирования прибыли следует завершить сводным подсчетом резервов увеличения прибыли, выявленных в результате проведенного анализа.
Основным резервом роста прибыли является снижение себестоимости выпускаемой и реализуемой продукции.
Процесс формирования и распределения прибыли предприятияАнализ использования прибыли
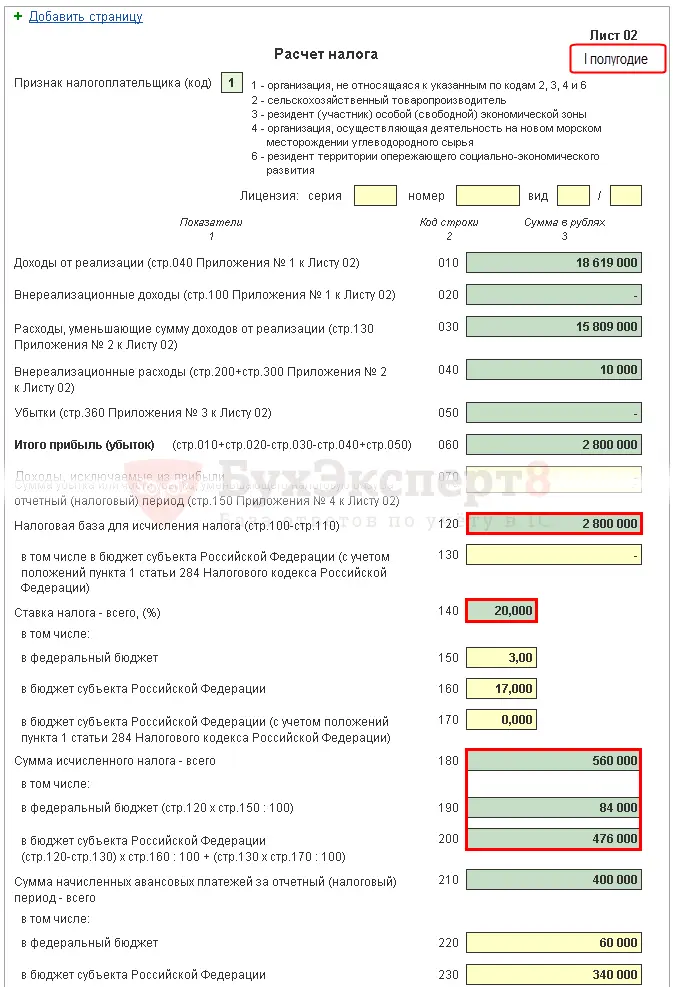
На объем прибыли, остающейся в распоряжении предприятия (чистой прибыли) влияют прежде всего, сумма налогооблагаемой прибыли, а также ставка налога на прибыль.
Если налогооблагаемая прибыль изменяется, то величина чистой прибыли изменяется в противоположном направлении. Так, при увеличении суммы налогооблагаемой прибыли величина прибыли, остающейся в распоряжении предприятия, будет уменьшаться.
Что касается доходов, облагаемых по ставкам, отличающимся от ставки налога на прибыль, то эти доходы вычитаются из валовой прибыли при определении суммы налогооблагаемой прибыли. Рассматриваемые виды доходов, за исключением из них налогов, увеличивают размер прибыли, остающейся в распоряжении предприятия.
Величина отчислений от прибыли в оказывает обратное влияние на сумму чистой прибыли: при увеличении этих отчислений прибыль, остающаяся в распоряжении предприятия снижается, а при уменьшении этих отчислений чистая прибыль возрастает.
При анализе использования прибыли необходимо сопоставить фактическое ее распределение за отчетный период с распределением, предусмотренным в финансовом плане предприятия, а также с соответствующими данными за предыдущие периоды, то есть в динамике. На основе анализа использования прибыли могут быть сделаны выводы о необходимости изменений в ее использовании с целью достижения оптимальных соотношений между отдельными направлениями ее распределения.
Учредительные документы каждой организации определяют порядок использования чистой прибыли, остающейся после внесения платежей налогов в бюджет, а также перечень фондов, образуемых из этой прибыли.
В процессе анализа использования прибыли следует решить такие основные задачи:- установить, как изменились суммы и удельные веса конкретных направлений использования прибыли по сравнению с финансовым планом и величинами предыдущего периода;
- осуществить анализ образования и использования резервного капитала и других специальных фондов;
- дать оценку эффективности использования прибыли;
- определить пути оптимизации использования прибыли и основные мероприятия, направленные на совершенствование использования прибыли.
В процессе образования и использования фондов специального назначения за счет прибыли, остающейся в распоряжении организации, осуществляется стимулирующая роль прибыли.
При анализе специальных фондов следует рассмотреть такие вопросы:- изменение суммы средств, направленных в спецфонды;
- влияние отдельных факторов на данную сумму;
- порядок использования средств специальных фондов на соответствующие цели;
- как изменяются суммы отчислений от чистой прибыли в специальные фонды и суммы использования средств этих фондов в динамике, т.е. с течением времени;
- каковы резервы оптимизации размеров специальных фондов и их использования.
При анализе формирования фондов специального назначения за счет чистой прибыли следует использовать формулу, позволяющую определить степень изменения отчислений в специальные фонды за счет изменения чистой прибыли:
∆СФ = ∆ЧП · К,
- ∆СФ - приращение величины спецфондов, т.е. фонда накопления или потребления за счет изменения величины прибыли, остающейся в распоряжении предприятия;
- ∆ЧП - приращение суммы прибыли, остающейся в распоряжении предприятия;
- К - коэффициент отчислений от чистой прибыли в данный фонд (базисная величина).
Суммы отчислений в фонды специального назначения находятся также под влиянием изменения величины коэффициента отчислений от чистой прибыли. Влияние этого фактора можно определить по следующей формуле:
∆СФ = (К 1 - К 0) ЧП 1 ,
- ∆СФ - приращение величины фондов специального назначения за счет изменения коэффициента отчислений от чистой прибыли;
- К 1 , К 0 - соответственно фактический и базисный коэффициенты отчислений от чистой прибыли в фонды специального назначения;
- ЧП 1 - чистая прибыль данного предприятия за отчетный период.
Увеличение величины прибыли, остающейся в распоряжении предприятия соответственно повышает сумму отчислений в специальные фонды, а уменьшение чистой прибыли снижает величину этих отчислений. Аналогично, т.е. прямым образом, влияет и изменение коэффициента отчислений от чистой прибыли: при увеличении этого коэффициента сумма отчислений в фонды специального назначения растет, а при снижении величины коэффициента сумма отчислений в специальные фонды уменьшается.
В процессе анализа использования средств специальных фондов необходимо сопоставить фактические расходы средств с предусмотренными планом и расходами предыдущих отчетных периодов. Так, средства фондов накопления направляются, как правило, на цели развития производства, т.е. на увеличение (фондов), а также на наполнение оборотных активов. Целесообразно проанализировать, каким образом использование средств фонда накопления повлияло на структуру имущества предприятия, а также на техническое состояние основных средств (фондов).
Средства фондов потребления расходуются для осуществления различных выплат социального характера. Анализ использования средств этих фондов целесообразно осуществлять в увязке с такими показателями состояния и использования трудовых ресурсов, как коэффициенты оборота по приему и увольнению, полного оборота, текучести, показатели среднего тарифного разряда, производительности труда. Использование прибыли для образования и расходования фондов потребления является оправданным, если оно взаимосвязано с улучшением перечисленных трудовых показателей.
Давая общую оценку использования прибыли организации, необходимо констатировать, как оно содействует увеличению масштабов деятельности организации, росту ее экономического потенциала, пополнению собственного капитала, а также оптимизации структуры активов и пассивов организации.